
就活失敗した元ニートの低収入(年収370万円)会社員の2026年9月末のNISA口座の運用結果になります。
投資歴は3年5か月になります。
保有商品はeMAXIS Slim 全世界株式(オール・カントリー)の一択になります。
証券口座は楽天証券です。
投資をしている人や、これから投資を始めようと思っている人、オルカン投資に興味のある人の参考や励みになったら幸いです。
NISA口座の運用結果
新NISA928万円の投資結果
新NISA928万円の投資結果は
積立期間:2024年1月~2026年9月(2年9ヶ月)
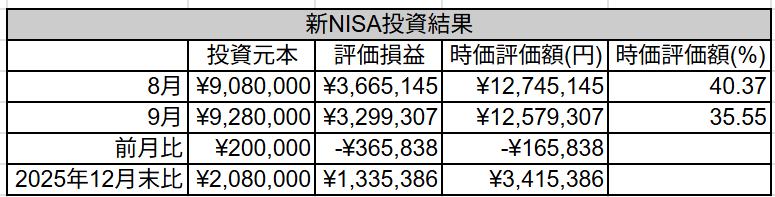
新NISA投資元本:928万円
新NISA時価評価額:¥12,579,307円
評価損益:¥3,299,307円(35.55%)
前月比(評価損益):-¥365,838円
2025年12末比(評価損益):¥1,335,386円
9月は15万円の積立投資と余剰資金5万円の合計20万円を投資しました。
8月の給料が手取りで27万5千円。残業代が多かったのと、節約とポイ活で現金の支出を抑えてどうにかこうにか20万円を投資できました。
ちなみに、独身で実家暮らしなので家賃がかからないのが大きいです。
そのかわり、通勤に往復2時間半~3時間かかってるので、時間がもったいない。
そろそろ一人暮らしを考え中ですが、面倒で動けてません。(笑)
前月比で-36万円と、9月はマイナスで終わりました。
とはいえ、2025年12月末比でみると133万円のプラスです。
今年の9ヶ月で含み益が133万円も出ています。
月に換算すると月14万7千円の含み益。
低収入の身からすると本業とは別に14万円以上稼げていると思うと投資を始めて良かったと本当に思います。※ちなみに売却して利益確定はしてません。
下が、新NISAが始まった2024年1月から毎日記録を取っている新NISAの資産推移のグラフになります。
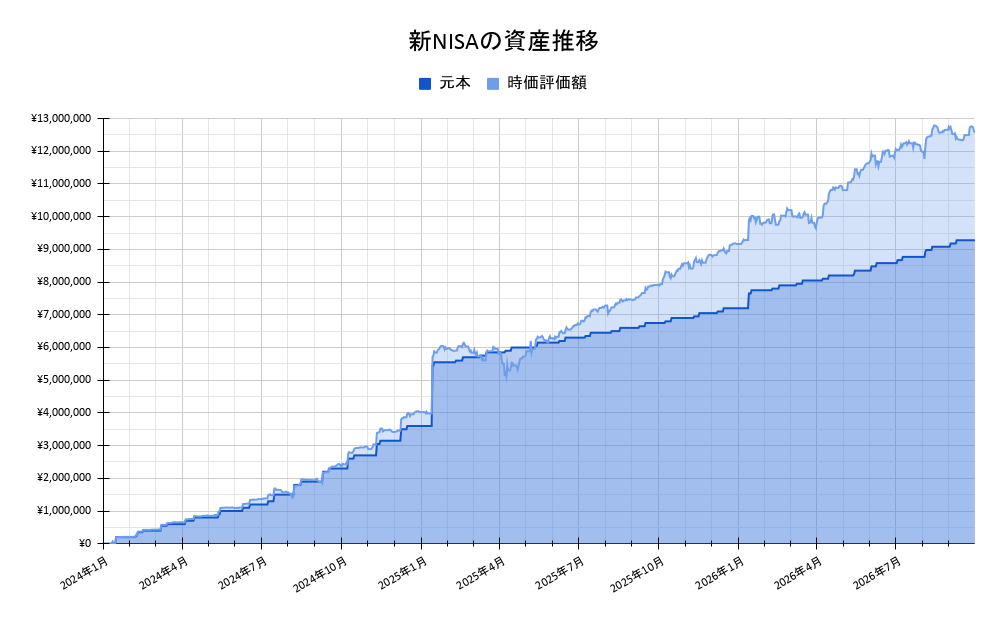
元本(青)と時価評価額(水色)の差が評価損益になります。
グラフから評価損益が増えてきているのが分かります。
2024年の頃と比べると投資で資産が増えてきているのがよく分かります。
特に2025年4月のトランプ関税の暴落からの回復後の伸びがすごいです。
暴落時に売却せず持ち続けていたこと、その間も変わらず積立投資を続けていたのが良かった。オルカン投資をする上で大切なことは、暴落時も売却せず持ち続けること、積立投資を続けること、これだけです。シンプル。
評価損益の推移が下のグラフになります。
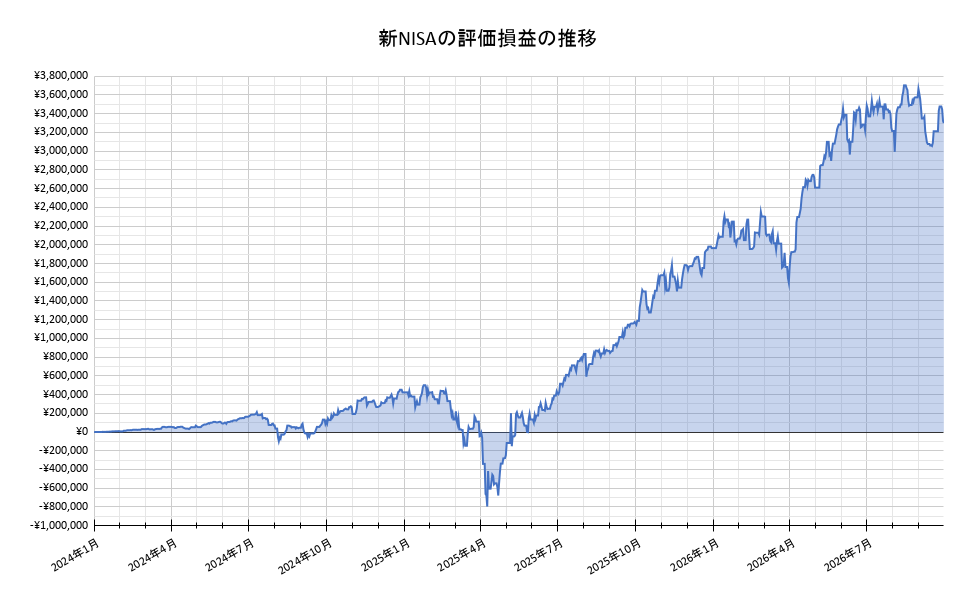
2025年4月のトランプ関税での暴落時には一時は80万円近くまでマイナスになりました。
80万円もマイナスになって気持ち的にはどうだったかというと、資産が減るのは悲しかったですが、10年以上の長期投資予定なので、むしろ暴落時は安く多くの口数を変えるのでチャンスだと思ってました。
1年6ヶ月後の現在では評価損益が320万円を超えてます。
9月のオルカンの動きを見ていきます。
基準価額および純資産総額の推移が下のグラフになります。
引用元:三菱UFJアセットマネジメント
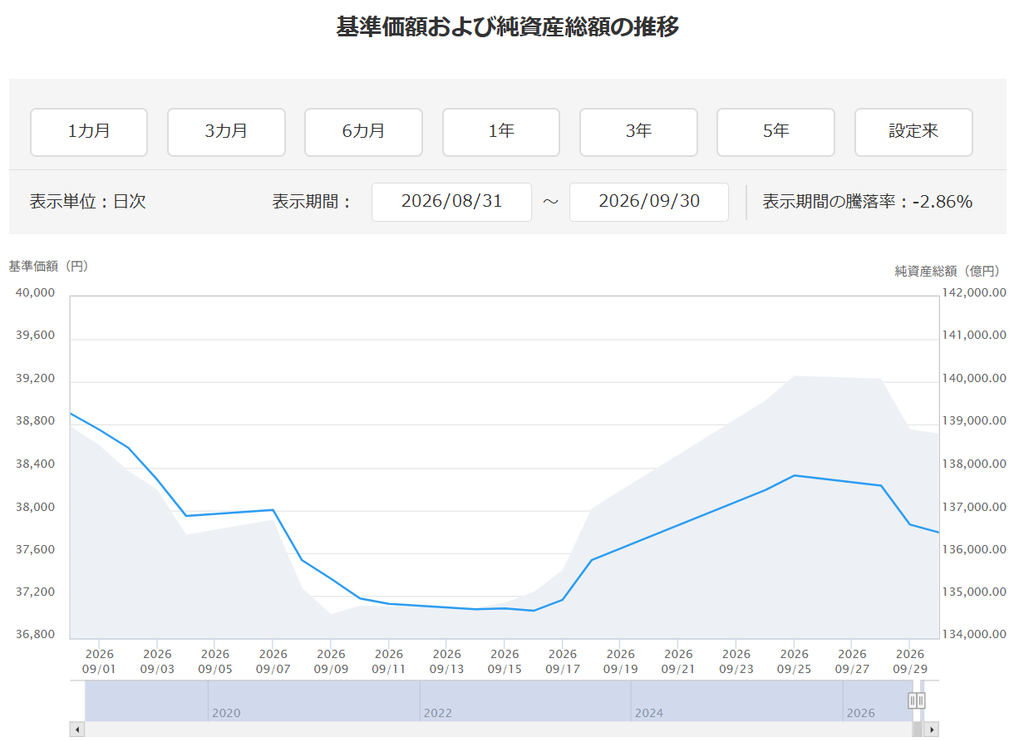
9月は1ヶ月で騰落率-2.86%とマイナスでした。
年初からのオルカンの基準価額および純資産総額の推移が下のグラフになります。
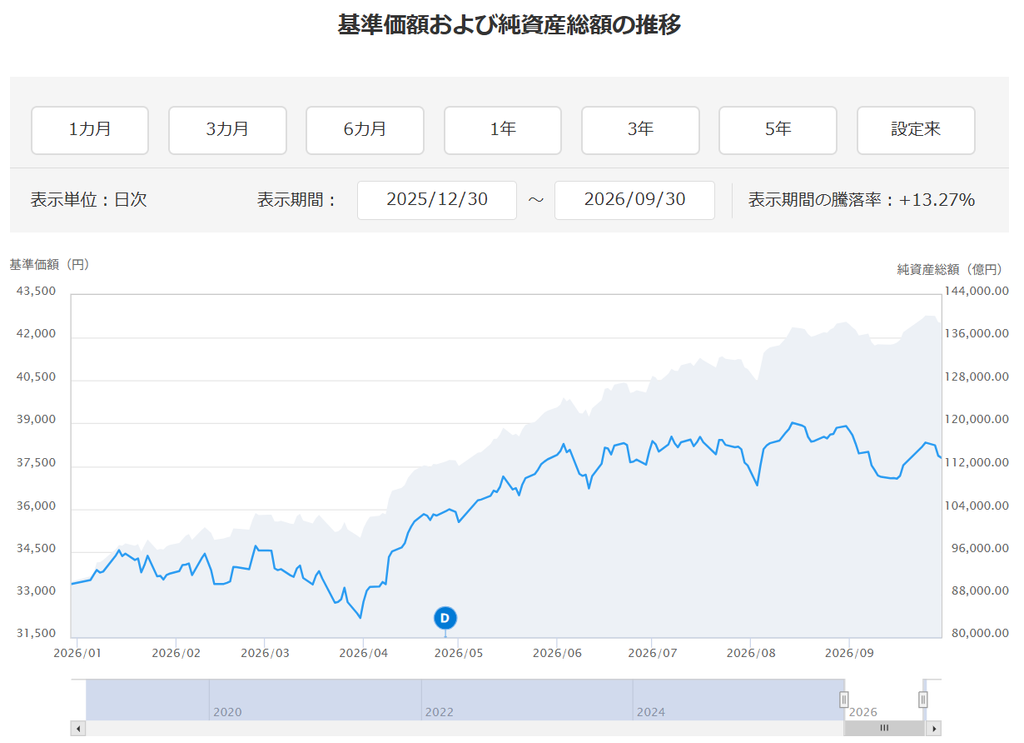
純資産総額が13兆円を超えてます。
基準価額は8月14日に最高値39,019円に更新しました。
年初からだと騰落率+13.27%で、3月に中東情勢の悪化で大幅に下落しましたが、それでも今年もすごく好調です。年初に1000万円投資してたら132万円の含み益になっていることに。1億なら1320万円。
年利5%で見てるので、13%以上は好調すぎる。
新NISAつみたて投資枠の運用結果
新NISAのつみたて投資枠の運用結果を見ていきます。
つみたて投資枠には2024年1月から毎月10万円を積立投資しております。
下は楽天のiGrowアプリのスクリーンショットになります。
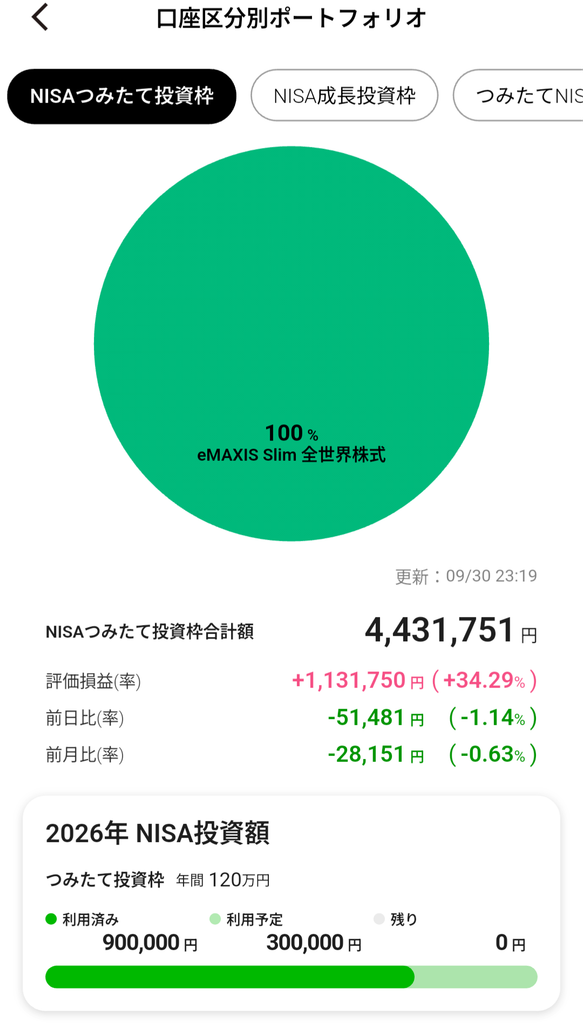
9月も変わらず、つみたて投資枠に10万円を投資しました。
下は前月との比較の表になります。
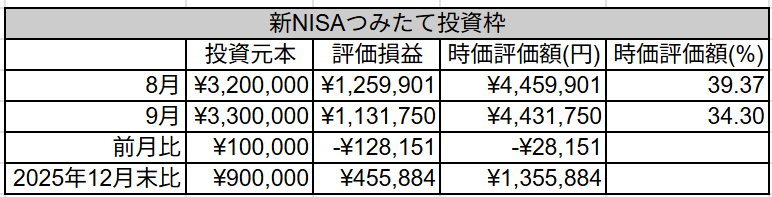
新NISAつみたて投資枠の結果は
新NISAつみたて投資枠(元本330万円)
時価評価額:¥4,431,750円
評価損益:¥1,131,750円(34.30%)
前月比(評価損益):-¥128,151円
2025年12末比(評価損益):¥455,884円
前月比だと評価損益が-12万円と、9月はマイナスでしたが、2025年12月末比でみると45万円のプラスです。
2年9ヶ月の10万円の積立投資で今年の9ヶ月だけで含み益が45万円も出ています。低収入の身からすると本業とは別に売却して利益確定してませんが45万円稼げていると思うと大きいです。私の年間のボーナスが30万円ほどなので、ボーナス分以上稼げているので、10万円の積立投資は十分な威力を感じます。
下のグラフが楽天証券のNISAのつみたて投資枠の資産推移になります。
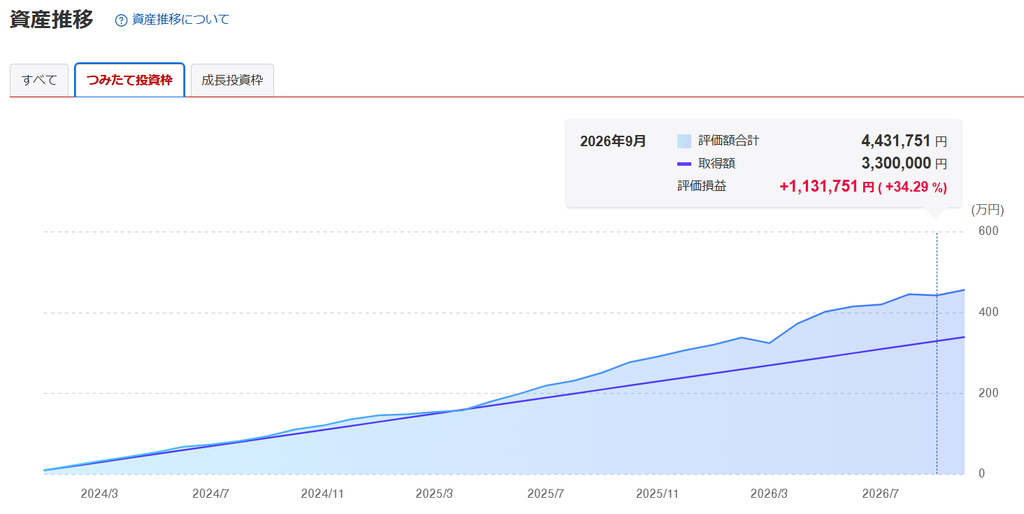
毎月10万円をたんたんと積立投資した結果ですが下落相場もありましたが、下落時には安く多くの口数を変えたこともあり、大きく下落することもなく、順調に評価損益が増えています。
ドルコスト平均法を実感できます。
とはいえ、実際のところはトランプ関税の暴落で2025年の4月には、つみたて投資枠の評価損益も一時は大幅に下落しております。
下が、新NISAが始まった2024年1月から毎日記録を取っているつみたて投資枠の資産推移のグラフになります。
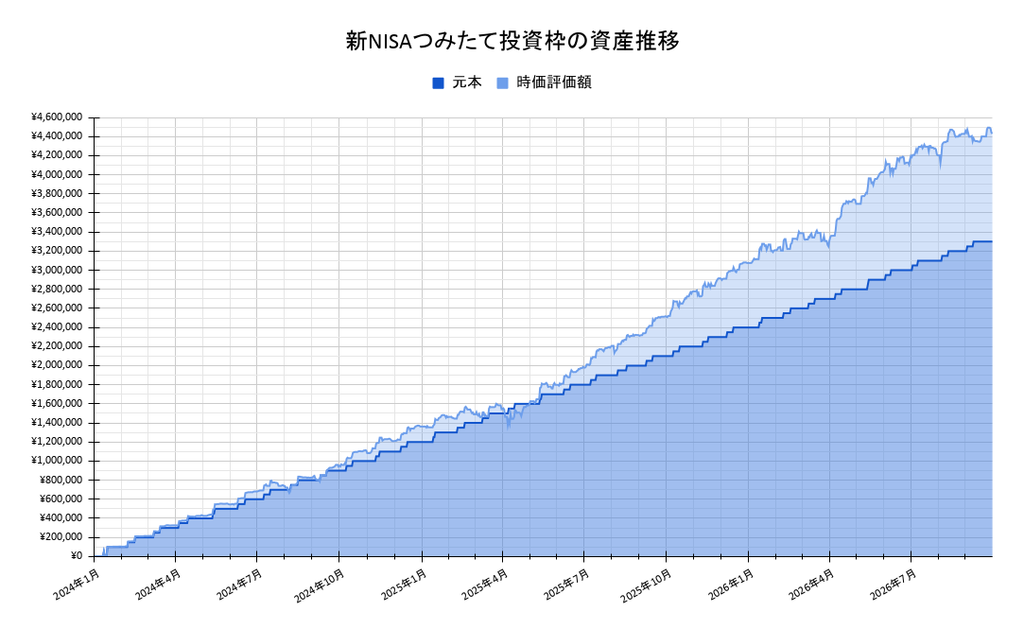
元本(青)と時価評価額(水色)の差が評価損益になります。
マイナスの時期もありますが、それでも大きく元本割れすることもなく、評価損益がちゃくちゃくと増えていっているのが分かります。
下は、つみたて投資枠の評価損益の推移のグラフです。
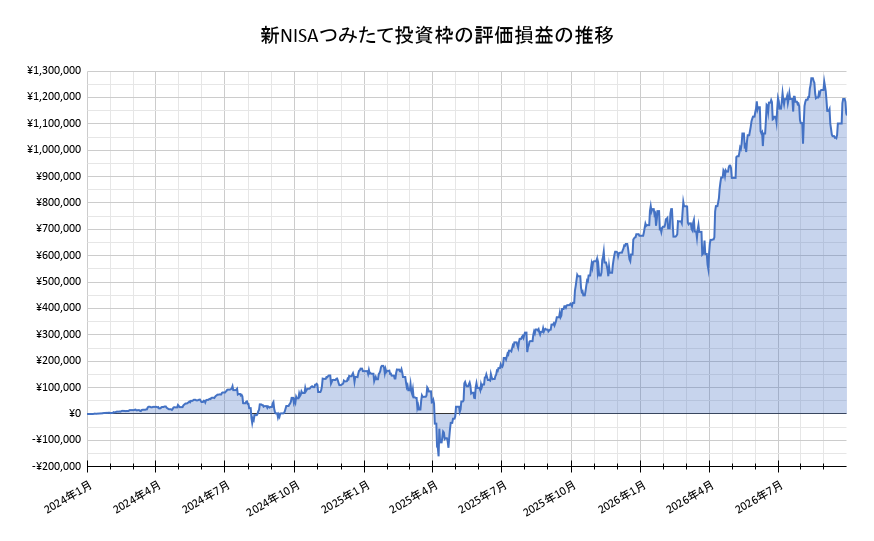
グラフから2025年4月のトランプ関税と2026年3月の中東情勢の悪化の暴落後の評価損益の増え方が大きくなっているのが分かります。
暴落時も動じることなく、売却せず持ち続けること、たんたんと投資を続けることが大切だと実感します。
暴落が怖くて投資を躊躇している人には、ドルコスト平均法がおすすめです。
ドルコスト平均法でやることは
- 毎月決まった一定額を積立投資
- 下落時も売却せずに持ち続ける
この2点になります。
新NISA成長投資枠の運用結果
次は新NISA成長投資枠の運用結果について見ていきます。
成長投資枠には毎月5万円の積立投資をして、余剰資金があれば追加で投資をしていきます。
下は楽天のiGrowアプリのスクリーンショットになります。
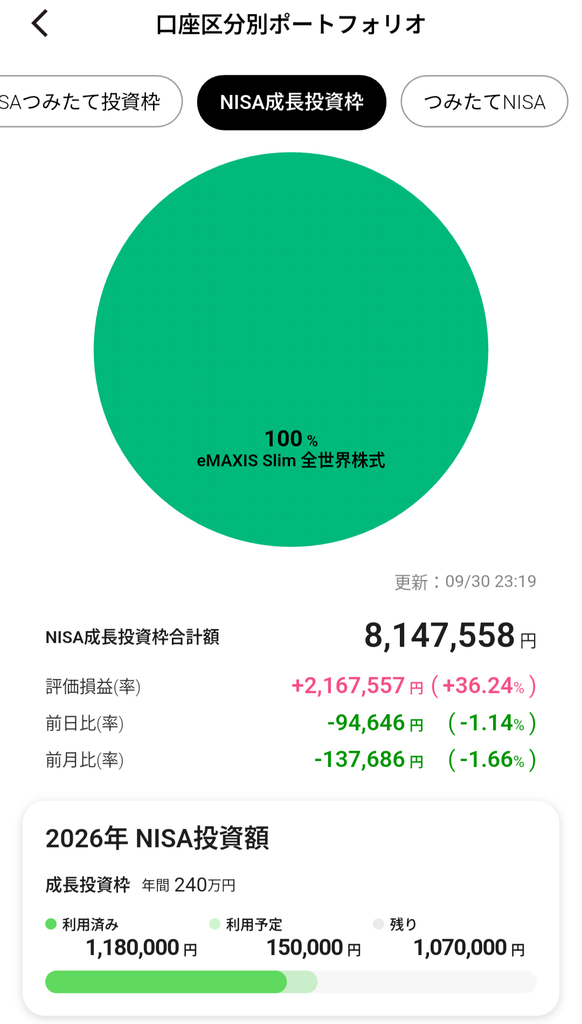
成長投資枠は毎月5万円の積立投資と余剰資金があれば月初めに一括で投資してます。
9月は積立の5万円と余剰資金の5万円の合計10万円を投資しました。
下は前月との比較の表になります。
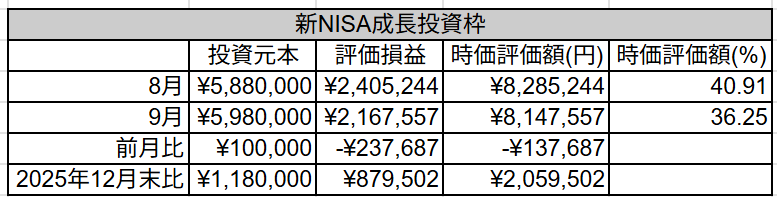
成長投資枠(元本¥598万円)
時価評価額:¥8,147,557円
評価損益:¥2,167,557円(36.25%)
前月比(評価損益):-¥237,687円
2025年12末比(評価損益):¥879,502円
下のグラフが楽天証券のNISAの成長投資枠の資産推移になります。
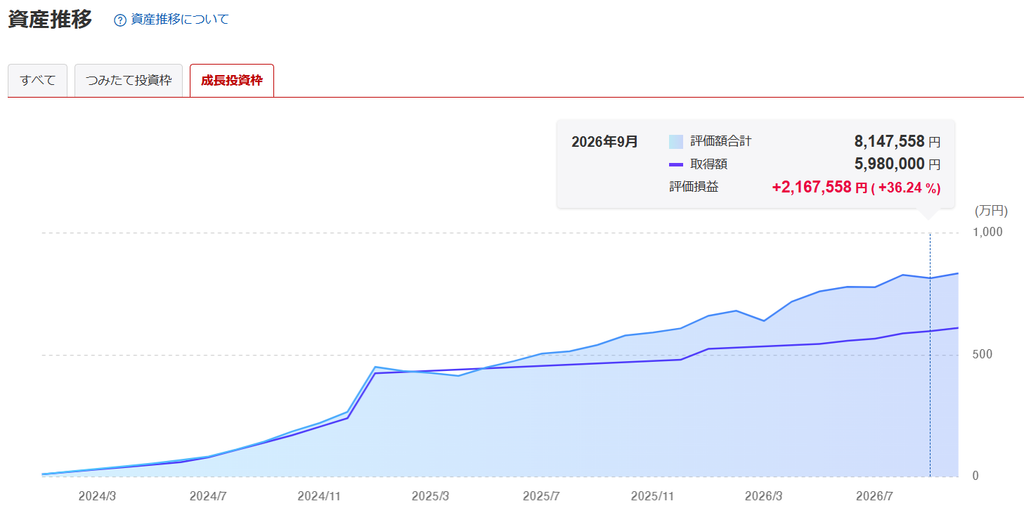
トランプ関税の暴落で2025年の4月に元本割れしましたが、その後は順調に評価損益が増えてます。
下が、新NISAが始まった2024年1月から毎日記録を取っている成長投資枠の資産推移のグラフになります。
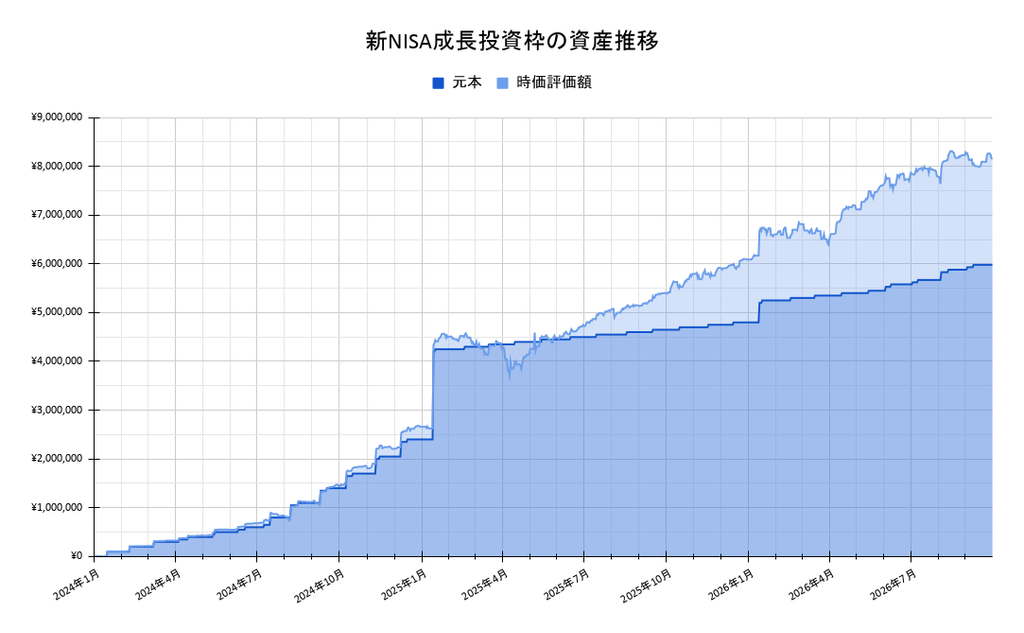
成長投資枠には余剰資金があればその都度月初めに一括で投資するようにしてます。
2024年はまだ投資歴が浅く、余剰資金はありましたが、毎月一定額を積み立てていました。2025年からは現金を寝かせているほうが損失かなと思うようになり、余剰資金があれば一括で投資するようになりました。
下は、新NISAつみたて投資枠と成長投資枠の評価損益の推移のグラフになります。
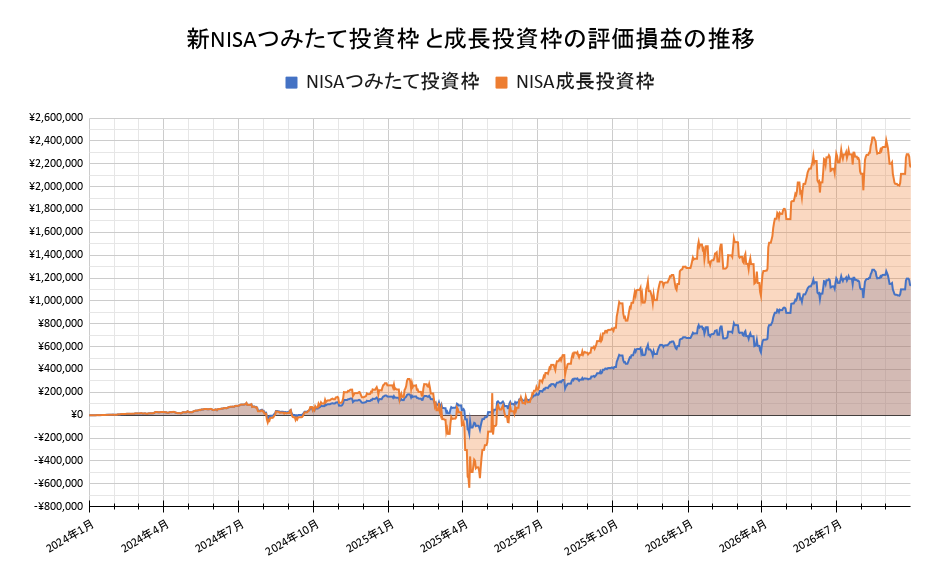
グラフから分かるように元本が大きい成長投資枠のほうが、暴落時の額も大きく、株価が好調なときは大きくプラスになってます。当たり前ですが。
同じオルカンに投資していても元本の大きさで評価損益にこれだけ差が出る。
投資で資産を増やすには元本を増やしていく必要があることが実感できます。
ある程度投資に慣れてリスクを取れるようになったら、余剰資金があればどんどん投資しいくことをおすすめします。もちろん投資は自己責任になりますが。私自身、現金200万円を生活防衛資金として持つようにしており、毎月月末に集計して200万円を超える分は翌月頭に一括投資してます。
旧NISA(つみてたNISA)運用(3年4ヶ月)結果
次は旧NISA(つみたてNISA)の運用(3年5ヶ月)結果を見ていきます。
積立期間が8ヶ月(2023年5月~12月) + 2年8ヶ月(2024年1月~)のほったらかしになります。
下は楽天のiGrowアプリのスクリーンショットになります。
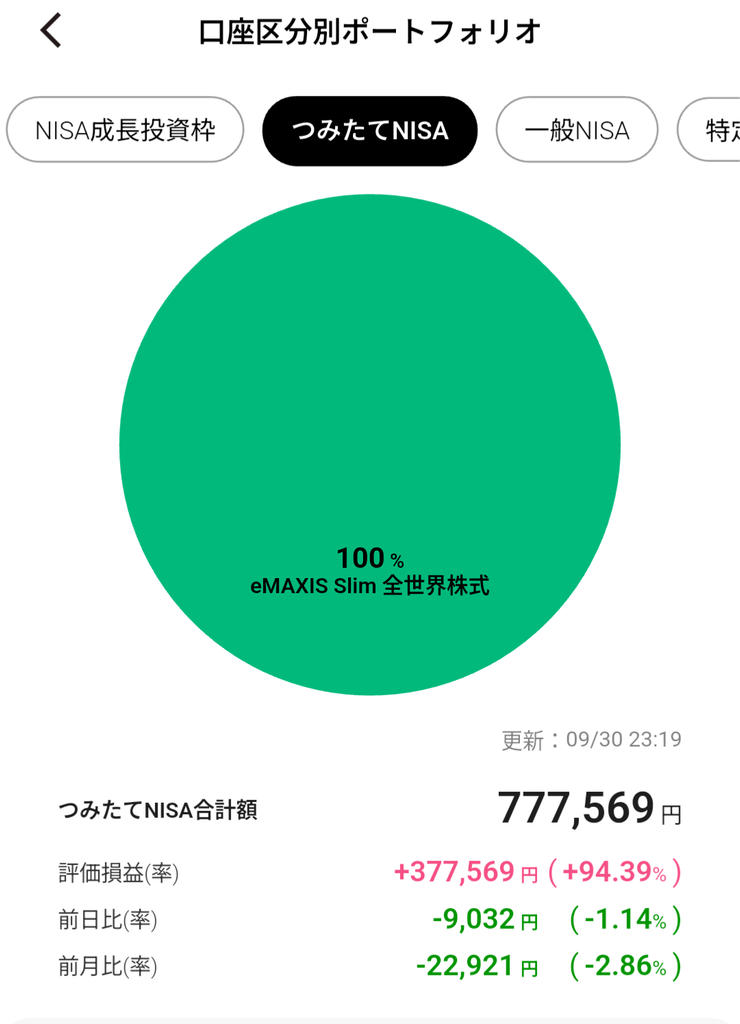
下は前月との比較の表になります。
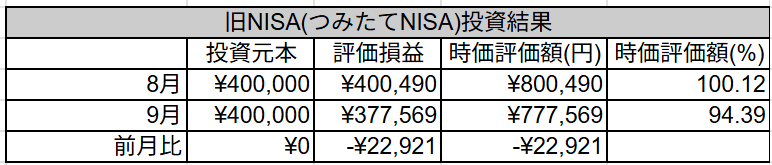
投資元本:40万円
時価評価額:¥777,569円
評価損益:¥377,569円(+94.39%)
前月比:-¥22,921円
8月に時価評価額が100%を超えて、元本40万円で元本分の40万円の含み益が出てましたが、前月比で9月はマイナスになりました。
それでも元本40万円で含み益37万円以上なので、しかもたった3年5ヶ月で。
オルカンが好調なのが分かります。
下の表が2023年12月末比と2025年12月末比になります。
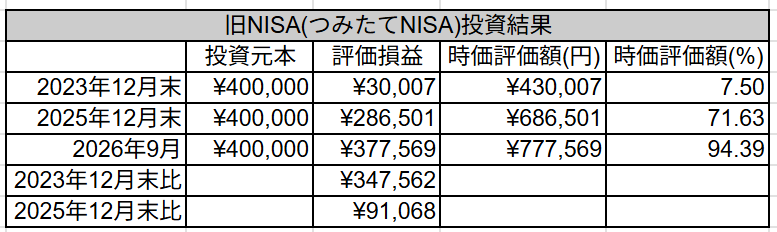
2023年12月末:¥347,562円
これは、2023年12月末の時価評価額\430,007円を追加投資なしで2年9ヶ月持ち続けていただけで34万円以上増えたことになります。
2025年12月末比¥91,068円は、年初からの9ヶ月で9万円増えたことになります。
下が、2024年1月から毎日記録を取っている旧NISA(つみたてNISA)の資産推移のグラフになります。
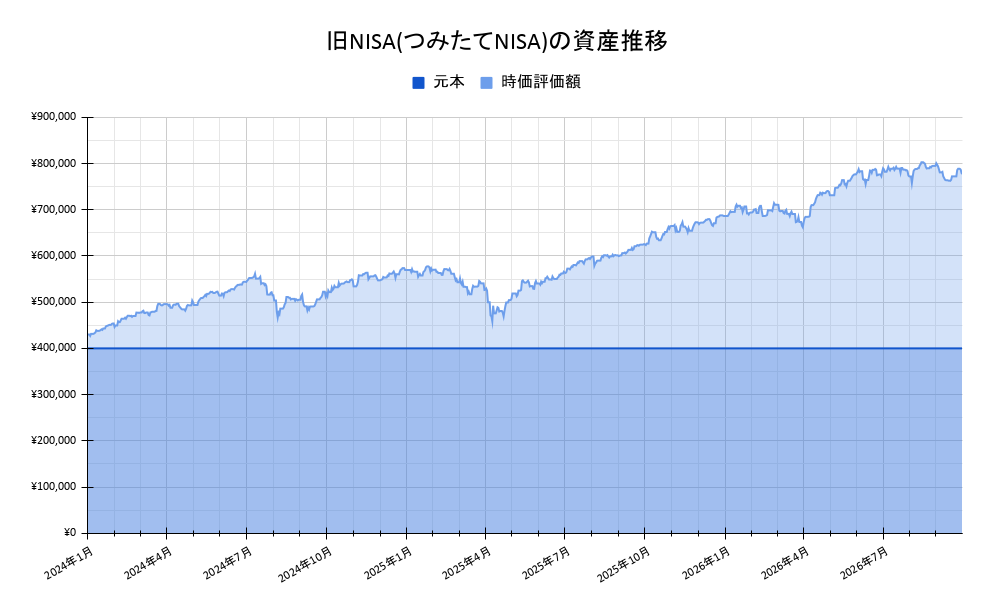
元本40万円から追加投資なしの、ただただ放置した運用結果になります。
下は、評価損益の推移のグラフになります。
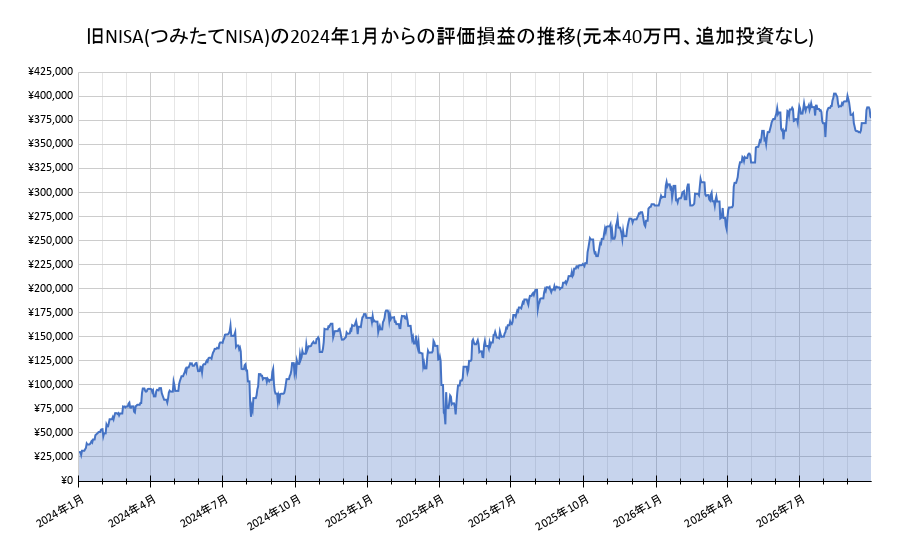
元本40万円を追加投資することなく2024年1月から2年9ヶ月放置してただけで、含み益が37万円以上になりました。
銀行預金じゃこうはならないので、本当に投資のパワーを実感します。
もし銀行に預けていたら、単純計算で楽天銀行で利息0.4%で約1600円。
三菱UFJアセットマネジメントの一括投資シミュレーションで40万円を年利5%運用でシミュレーションすると
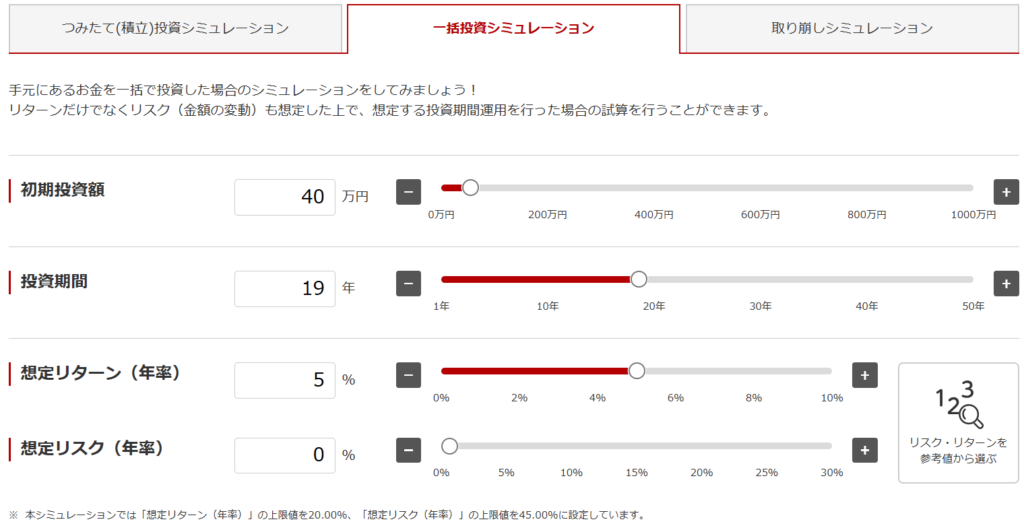
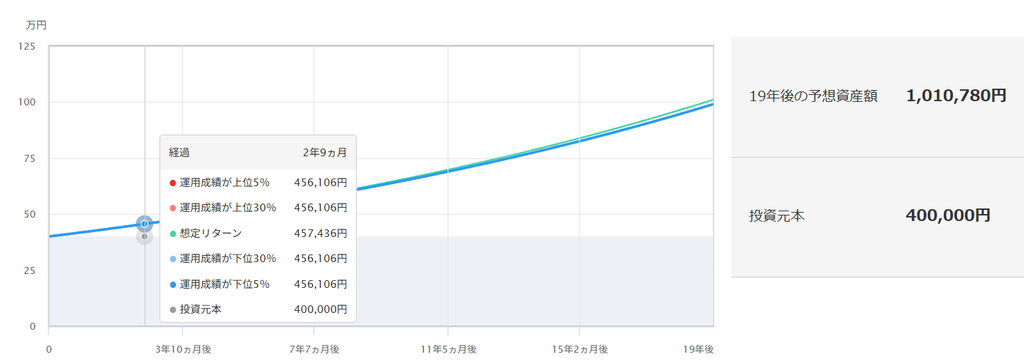
5%で運用した場合の2年9ヶ月時点の想定リターンが457,436円になります。
現在の時価評価額が777,569円なので、想定より32万円以上もプラスになります。
2024年からの相場がいいのがよく分かります。
2024年の年初から2026年9月末までのオルカンの基準価額および純資産総額の推移が下のグラフになります。
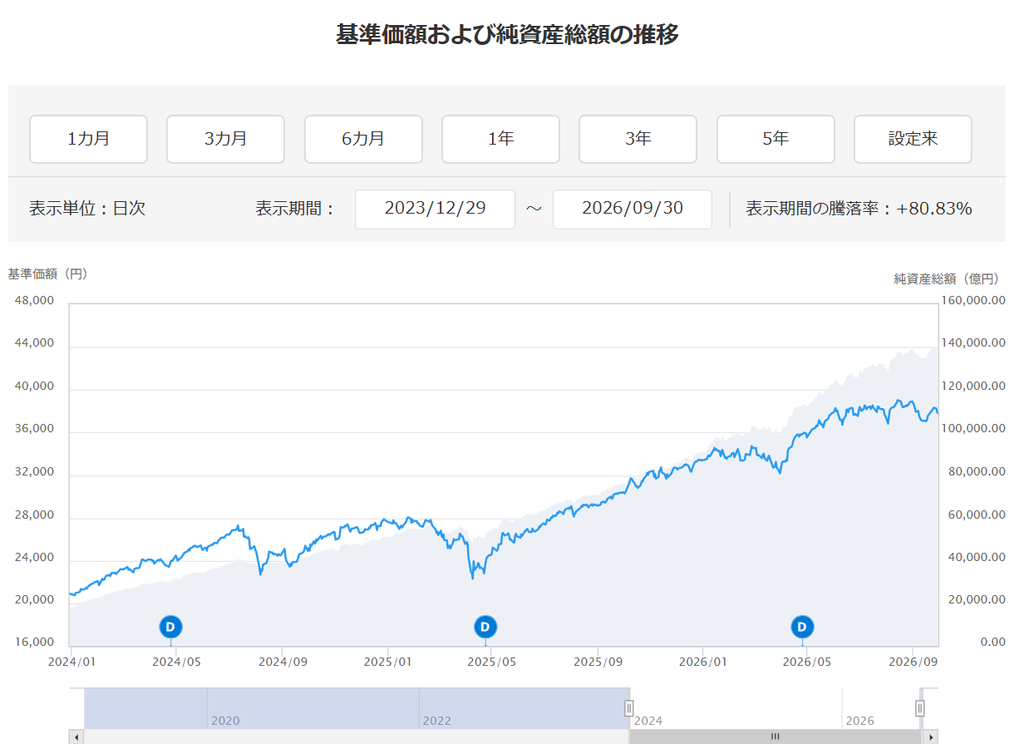
2024年の年初からの騰落率が+80.83%になります。
2023年12月末の時価評価額が430,007円だったので、これを80.83%で運用できているはずです。
実際に計算してみると
2023年12月末の時価評価額¥430,007円 x 80.83% = 347,574円
430,007円 + 347,574円 = 777,581円
9月末時点の時価評価額:¥777,569円
誤差12円とほぼ一緒なので、ちゃんと運用されているのが分かります。
誤差は信託報酬分だと思います。
NISA口座全体の運用結果
最後にNISA口座全体(旧NISAと新NISA)の運用結果を見ていきます。
下は楽天のiGrowアプリのスクリーンショットになります。
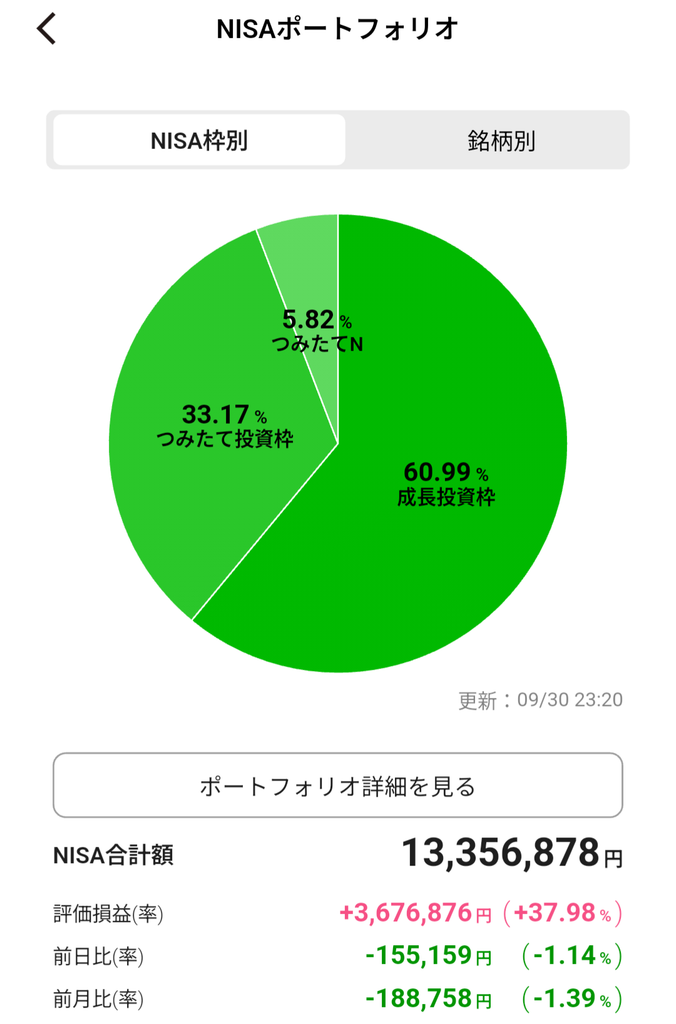
下は前月との比較の表になります。
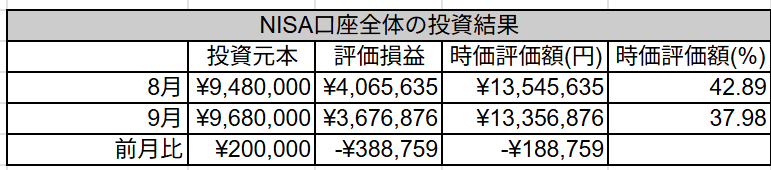
NISA全体(旧NISAと新NISA)の運用結果
投資元本:968万円
時価評価額:¥13,356,876円
評価損益:¥3,676,876円 (37.98%)
前月比:-¥388,759円
9月は前月比でマイナス38万円でしたが、含み益では367万円あります。
NISAは非課税口座なので売却した場合は367万円まるまる手元に入ります。
旧NISAのつみたてNISAを始めたのが2023年5月でした。それから3年5ヶ月で、投資素人の私でも367万円も投資で利益を出せています。現金で持っていたり、銀行に預けていたらこうわなっていないので投資を始めて良かったと改めて実感します。
下は楽天証券のNISA口座全体の資産推移のグラフになります。
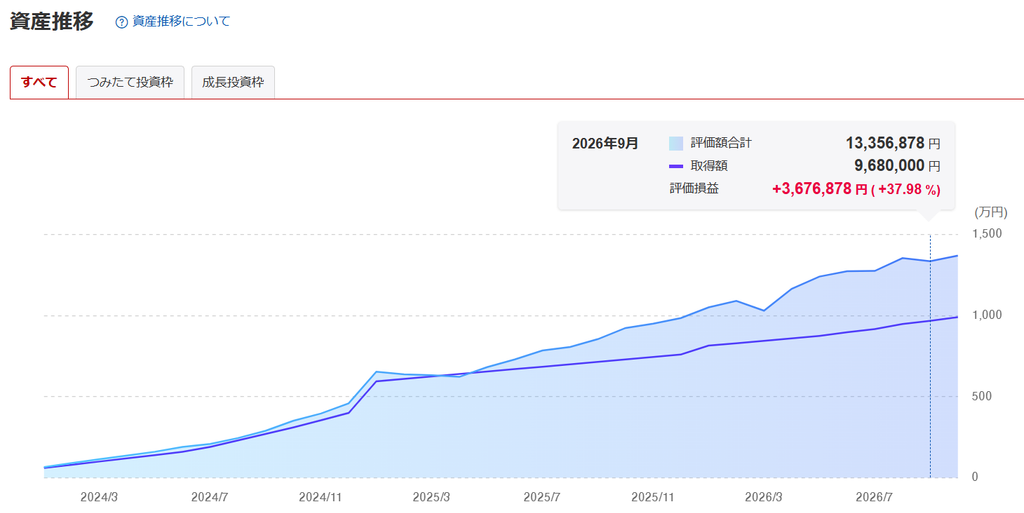
2025年12月末比の表がこちらです。
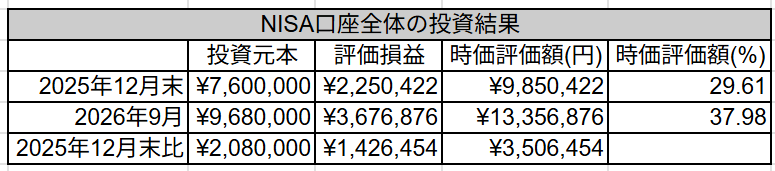
年初からだと142万円増えたことになります。
9か月で142万円投資で資産が増えたことになります。
月に換算すると毎月15万7千円増えたことになります。
節約で毎月の支出が7~8万円なので、売却して利益確定してませんが投資の利益分で生活できていることになります。独身、実家暮らしの子供部屋おじさんですが。(笑)
やっていたことはオルカンを買って放置していただけです。
株価の勉強など一切やってません。
本当に楽なのがオルカン投資の良いところです。
下が、2024年1月から毎日記録を取っているNISA口座全体の資産推移のグラフになります。
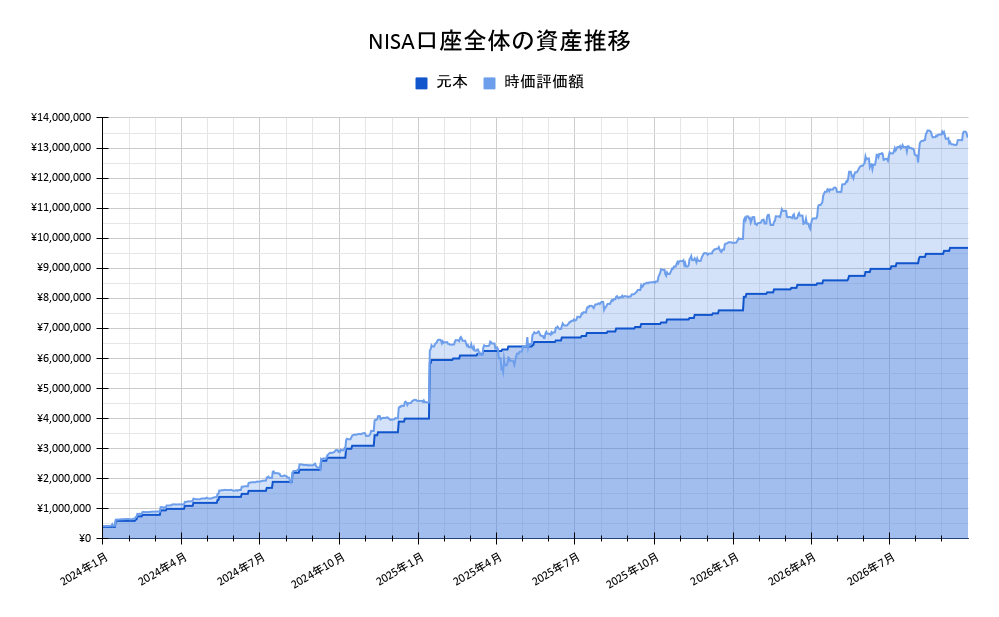
NISA口座だけで、時価評価額が1300万円を超えてきました。
NISA口座全体の評価損益の推移が下のグラフになります。
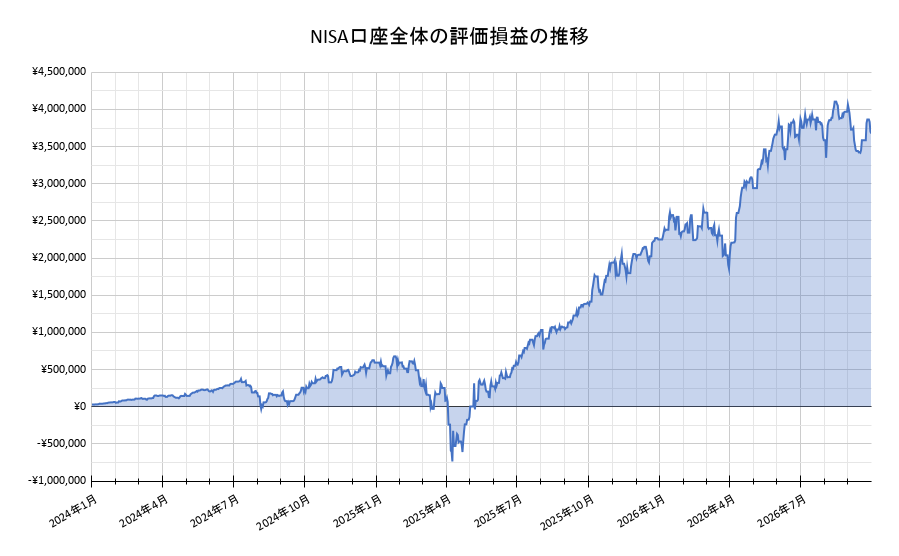
3月に中東情勢の悪化で大きく下落しましたが、それでも2年9ヶ月で評価損益が360万円を超えてきました。
凡人会社員の投資の目的と投資方針
凡人会社員の投資の目的
私の投資の目的はシンプルに資産を増やすことです。
老後資金のためではありませんので、今のところiDeCoは活用しておりません。
本業の稼ぎが少ないので新NISAに投資をするので精一杯です。
iDeCoの節税効果は魅力的ですが60歳まで引き出せないのがネックなのと、老後資金は現在の資産額とこれからの収入や投資でおそらく大丈夫だろうというのが理由です。
新NISAの1800万円の枠を埋めきってからiDeCoは考えます。
凡人会社員の投資方針
今年はNISA口座のつみたて投資枠に毎月10万円、成長投資枠に毎月5万円の合計15万円の積立投資をしていきます。
あとは生活防衛資金として現金200万円を持つようにしており余剰資金があればタイミングを図らずに成長投資枠に一括投資していきます。
頭のいい経済学者ですら株価の予想を外すで、凡人の私が株価を予想しても無駄なのでタイミングは図らずに投資していきます。
また、長期投資なのでどれだけ暴落しても売却したり、積立投資を辞めたりはしません。
投資の方針:「長期・分散・積立・低コスト」
長期:最低10年以上、15年以上は売却せずに保有し続けるつもりです。
分散:全世界株式 + 現金(200万円)
積立:毎月15万円の積立投資
低コスト:オルカン 管理費用(含む信託報酬) 0.05775% ※100万円投資して隠れコストを含めて1年間で約1000円のコストになります。安いですね。
最後に投資を始めてみたいという人や、投資初心者の方におすすめの本を2冊紹介します。
良かったら参考にしてください。

AmazonサイトのURLはこちらになります。
(単行本) 新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!
KindleサイトのURLはこちらになります。
(Kindle版) 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!
こちらの本は投資初心者やお金の知識の無い人向けに書かれた本です。
文字もそこまで多くないですし、イラストもたくさんあり分かりやすいので読書慣れしていない人にも読みやすいと思います。
また、投資するためにはお金の知識を増やして支出を減らし、投資資金を作る必要があります。
AmazonサイトのURLはこちらになります。
私もこちらの本を読んで自動車保険をネット保険に変更して、さらに車両保険も外し保険料を抑えることで、月1万1000円ほど掛かっていた保険料を月3200円の7800円下げました。年間にすると9万3600円支出を削減しました。
今回の記事が投資をしている人や、これから投資を始めようと思っている人、オルカン投資に興味のある人の参考や励みになったら幸いです。
2026年のNISA口座の運用結果がどうなるのか楽しみです。
それではまた。