

オルカン投資1本で資産形成している元ニートの低収入(年収370万円)の凡人会社員です。
保有商品はeMAXIS Slim 全世界株式(オール・カントリー)の一択になります。
証券口座は楽天証券です。
この記事では8月末の総資産額を公開し、特定口座とNISA口座で投資しているオルカンの運用結果を紹介します。
投資をしている人や、これから投資を始めようと思っている人、オルカン投資に興味のある人の参考や励みになったら幸いです。
2026年8月末の総資産額
総資産額(¥35,059,503円)
2026年8月末の総資産額は35,059,503円でした。
先月との比較が下の表になります。
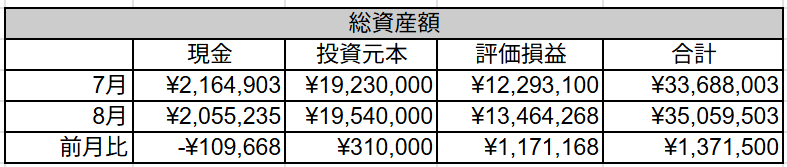
先月より1ヶ月で総資産額が137万円以上増えました。
とうとう総資産額が3500万円に到達しました。評価損益が先月より117万円以上増えてます。
先月が7月30日に為替介入で円高になったことにより、保有しているオルカンの時価評価額が大幅に下落しました。
そこからの回復で8月は大幅に資産が増えました。
資産形成を意識し出した2022年12月からの総資産額の推移が下のグラフになります。
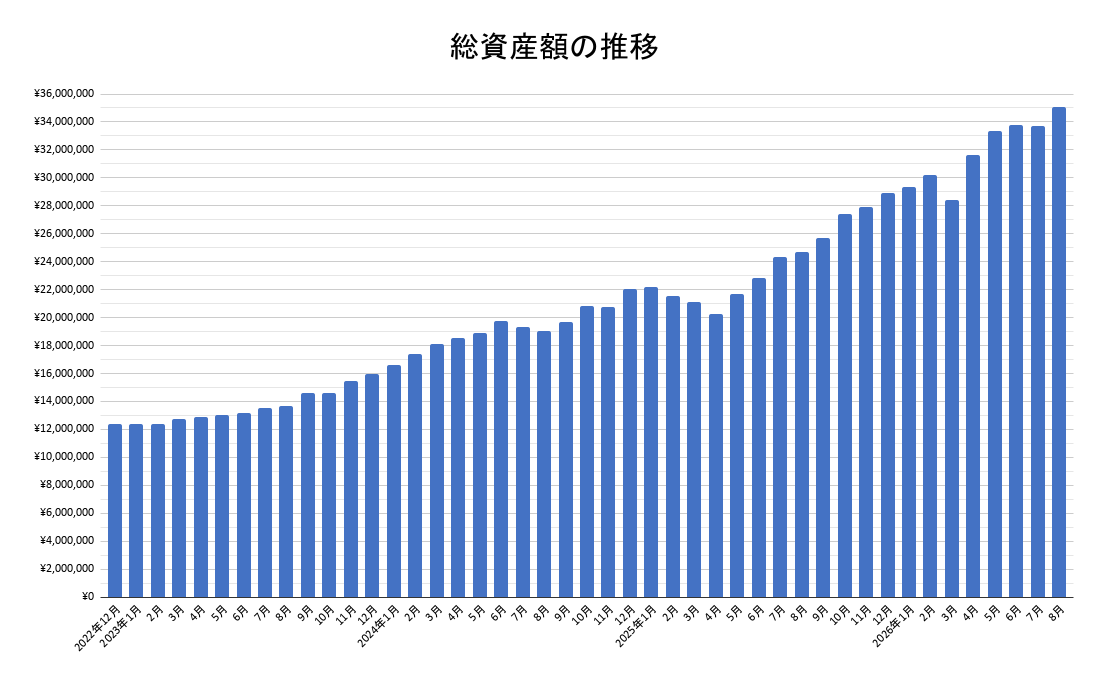
2022年12月の総資産額が約1200万円だったのが、3年と8ヶ月で3500万円を超えてきました。
ちなみに2022年12月時点の総資産額1200万円は就職してからの8年間で節約と貯金、ポイ活で貯めて来ました。この期間、投資は一切やっていません。
総資産額の内訳が下のグラフになります。
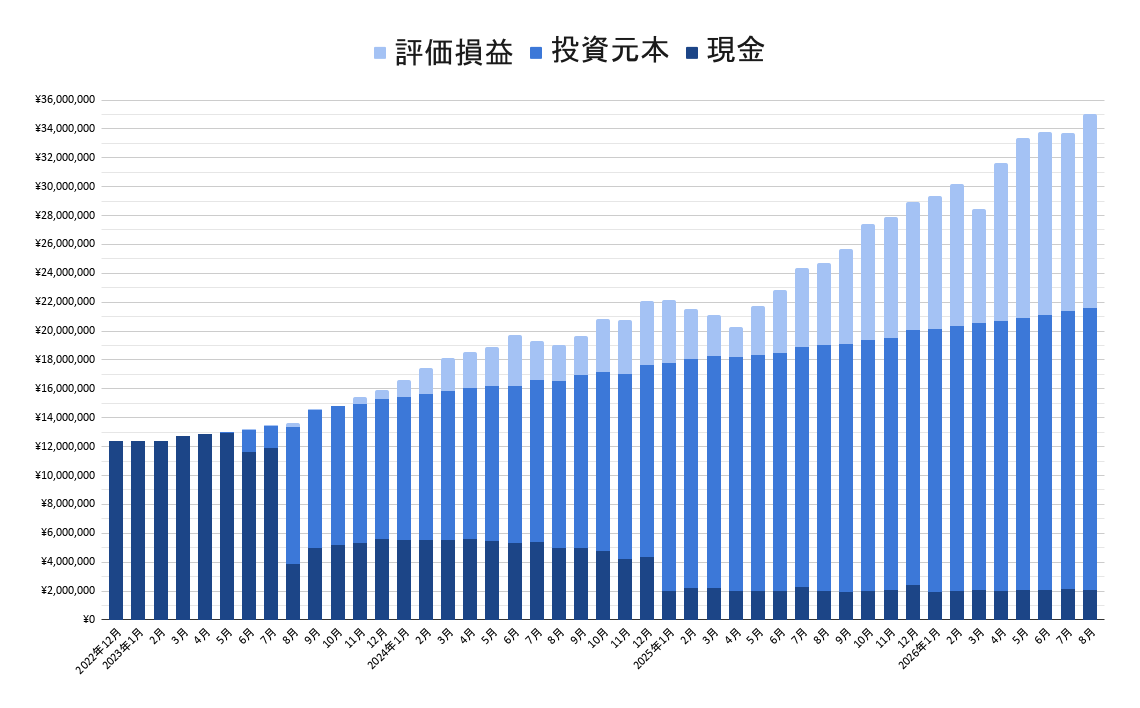
投資を始めたのは2023年5月からになります。
旧NISA(つみたてNISA)の40万円の枠を5月~12月の8ヶ月で埋めるため毎月5万円の積立投資を始めました。
2023年6月からは特定口座でも投資を始めました。
総資産額に占める現金と投資元本、評価損益の比率が下のグラフになります。

グラフから総資産に占める評価損益の割合が増えてきていることが分かります。
評価損益1,346万円はオルカン投資で増えた資産になります。
やっていたことはオルカンを購入して持ち続けていただけです。
株価の予想とかは一切何もしてません。
とても楽な投資方法なのがオルカンの魅力です。
凡人の私でも投資で1300万円以上資産を増やせました。
オルカン投資の結果について見ていきます。
下は楽天のiGrowアプリのスクリーンショットになります。
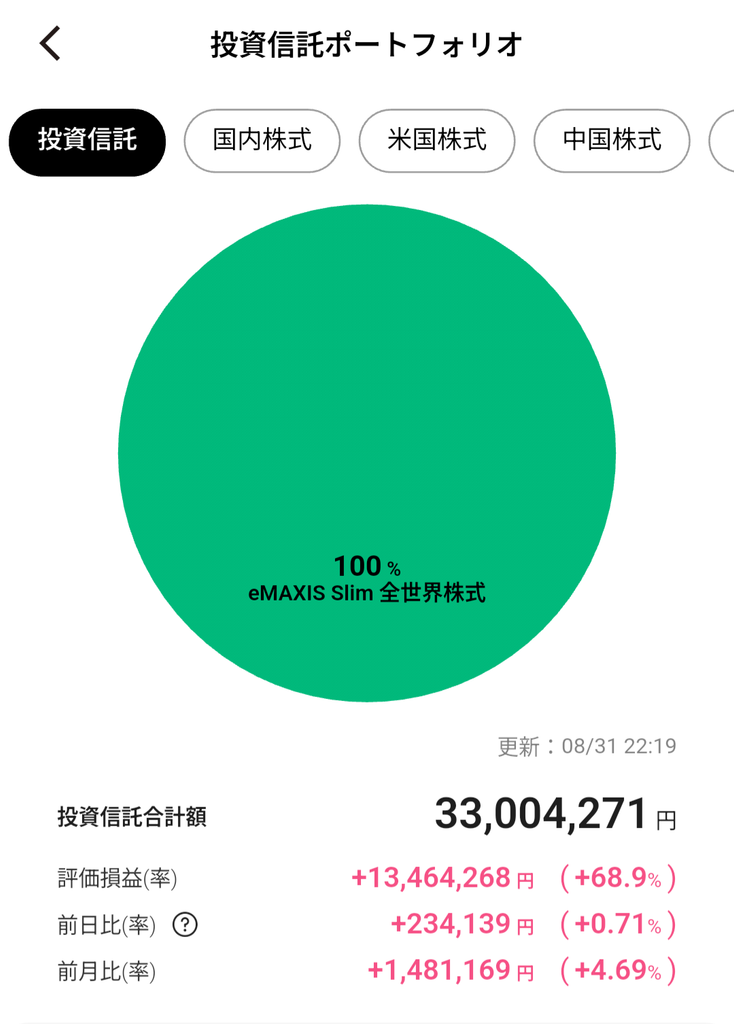
オルカンだけでとうとう3300万円に到達しました。
前月との比較が下の表になります。
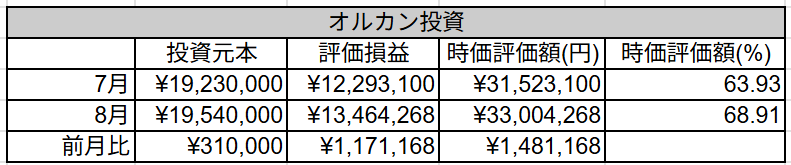
下が、2024年1月から毎日記録を取っているオルカン投資の資産推移のグラフになります。
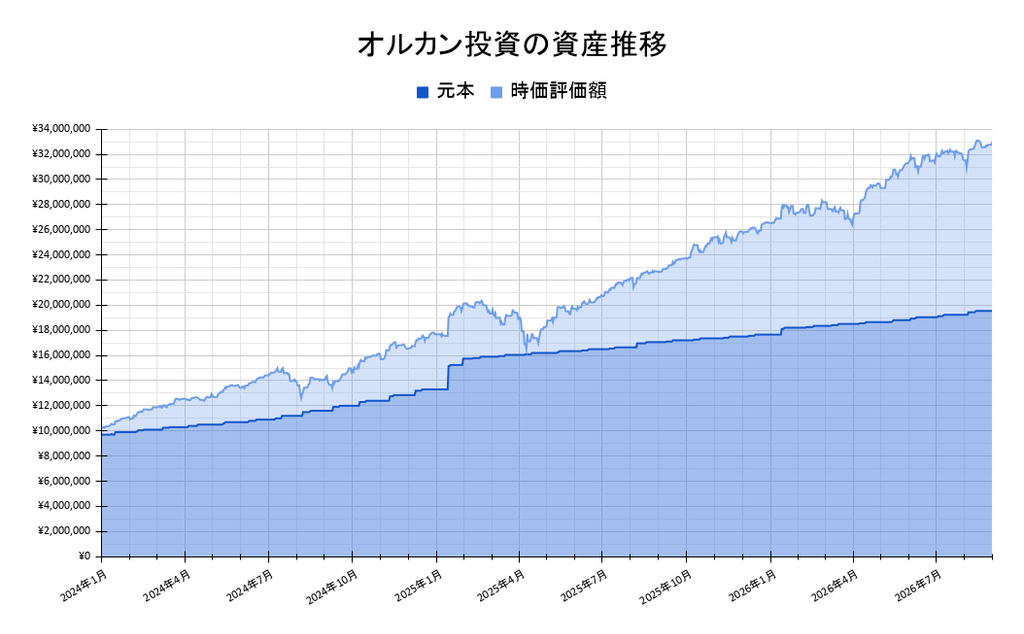
グラフから2024年8月の令和のブラックマンデー、2025年4月のトランプ関税、2026年3月の中東情勢の悪化の大きめの暴落後に時価評価額が増えていってるのが分かります。
下落時も動じることなく持ち続けること、たんたんと投資を続けることが大切だと改めて実感します。
評価損益の推移が下のグラフになります。
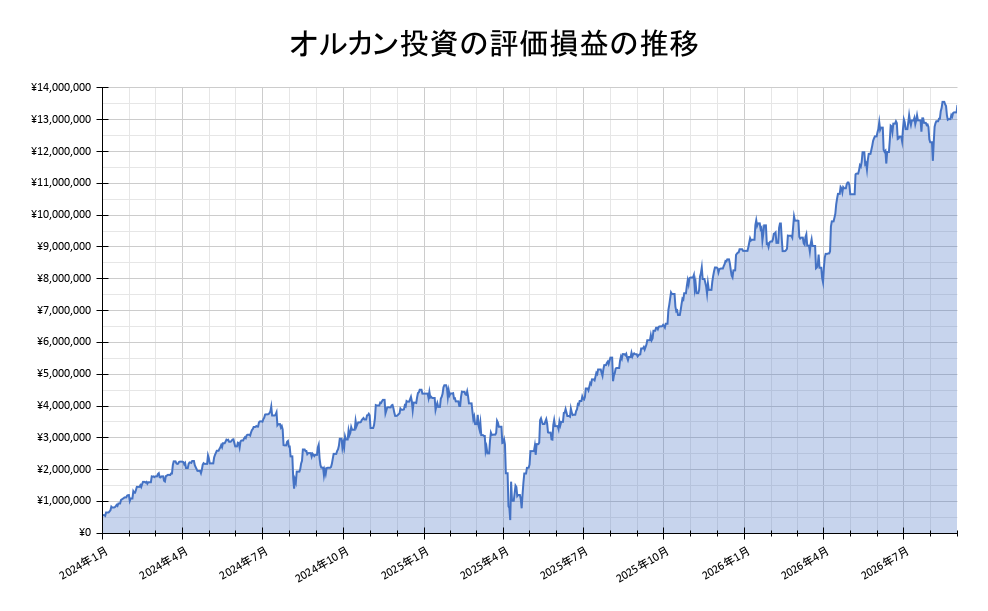
2025年4月には評価損益が100万円を下回っていたのが、1年4ヶ月で1300万を超えてます。
8月のオルカンの動きを見ていきます。
基準価額および純資産総額の推移が下のグラフになります。
引用元:三菱UFJアセットマネジメント
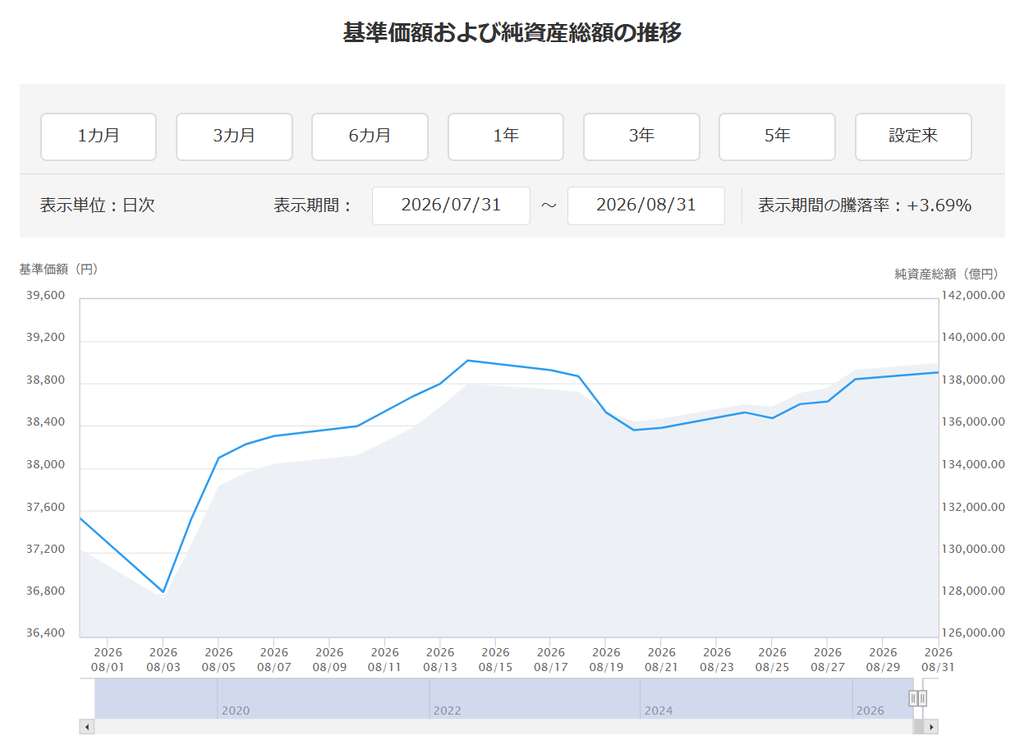
8月は1ヶ月で騰落率+3.69%と好調でした。
年初からのオルカンの基準価額および純資産総額の推移が下のグラフになります。
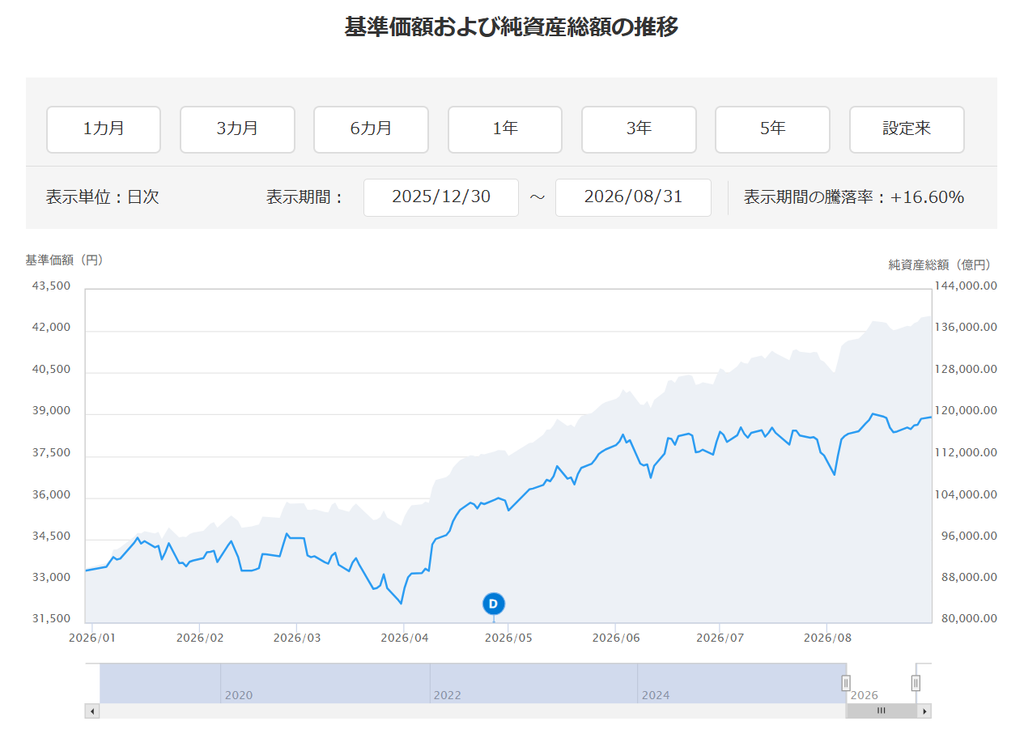
年初からだと+16.60%で、3月に中東情勢の悪化で大幅に下落しましたが、それでも今年もすごく好調です。
純資産総額も13兆円を超えてきました。
基準価額は8月14日に最高値39,019円に更新しました。
特定口座とNISA口座のオルカンの運用結果
特定口座の運用結果
特定口座の運用結果を見ていきます。
投資した月と投資額と投資元本が下の表になります。

特定口座では合計で元本1006万円をオルカン投資しております。2025年8月以降は追加投資は無しになります。
下は楽天のiGrowアプリのスクリーンショットになります。
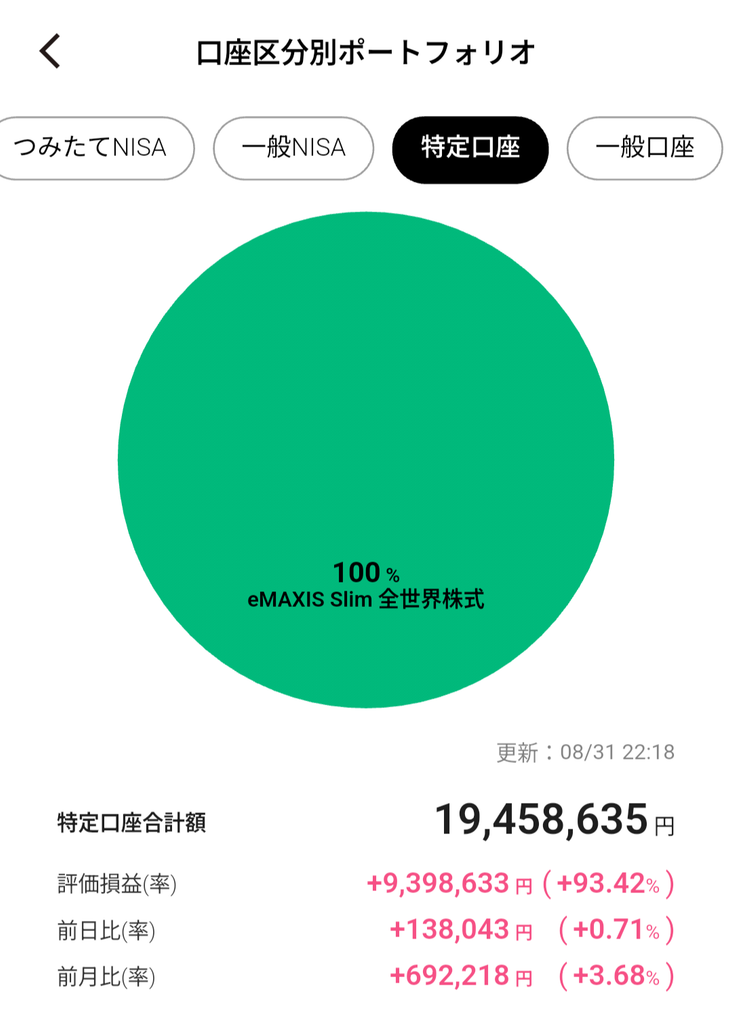
1006万円投資して939万円増えてます。
もう少しで評価損益が元本に到達します。
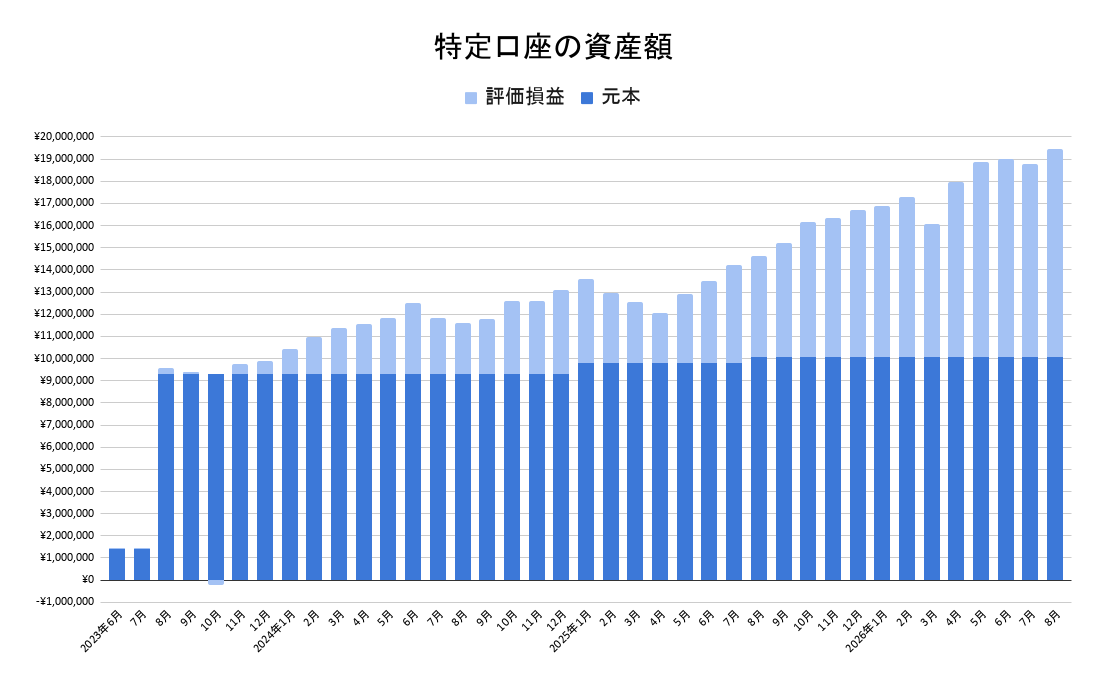
特定口座の資産額が下のグラフになります。
前月との比較が下の表になります。
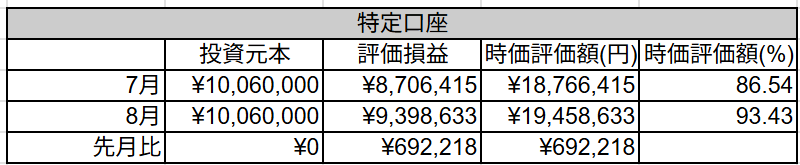
元本は変わらずで、1ヶ月で69万円資産が増えました。
オルカンの8月の騰落率が3.69%でしたので
7月末の時価評価額18,766,415円 x 3.69% = 692,480円
先月比¥692,218円なので、誤差はありますが、ちゃんと元本だけでなく評価損益も含めて運用されているのが分かります。複利が効いてます。
誤差は信託報酬分だと思います。
下が、2024年1月から毎日記録を取っている特定口座の資産推移のグラフになります。
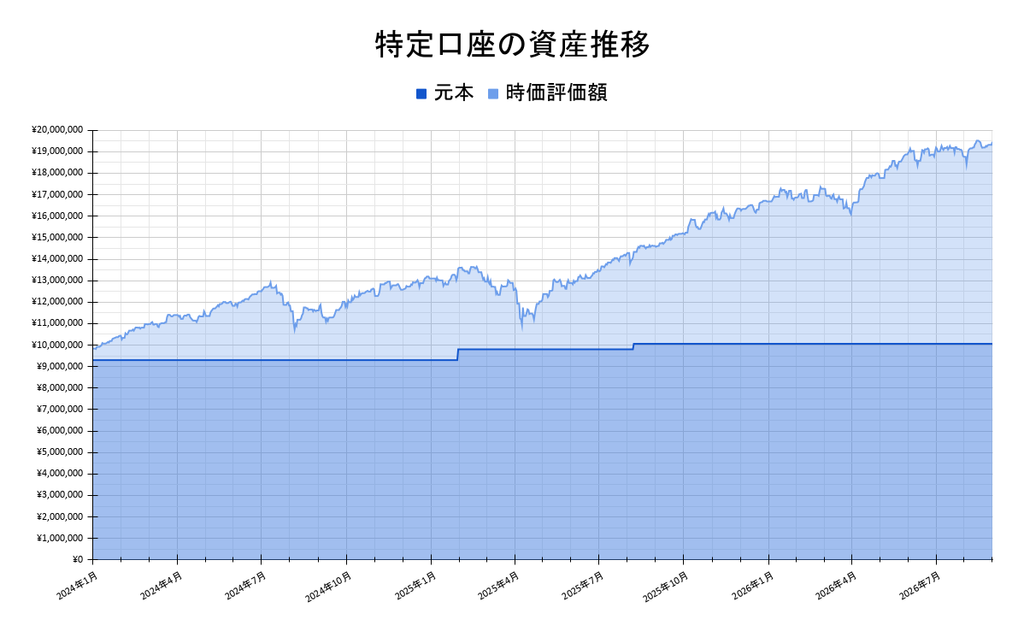
元本はそんなに増えていないにも関わらず、時価評価額が増えていっているのが分かります。
特定口座の評価損益の推移が下のグラフになります。
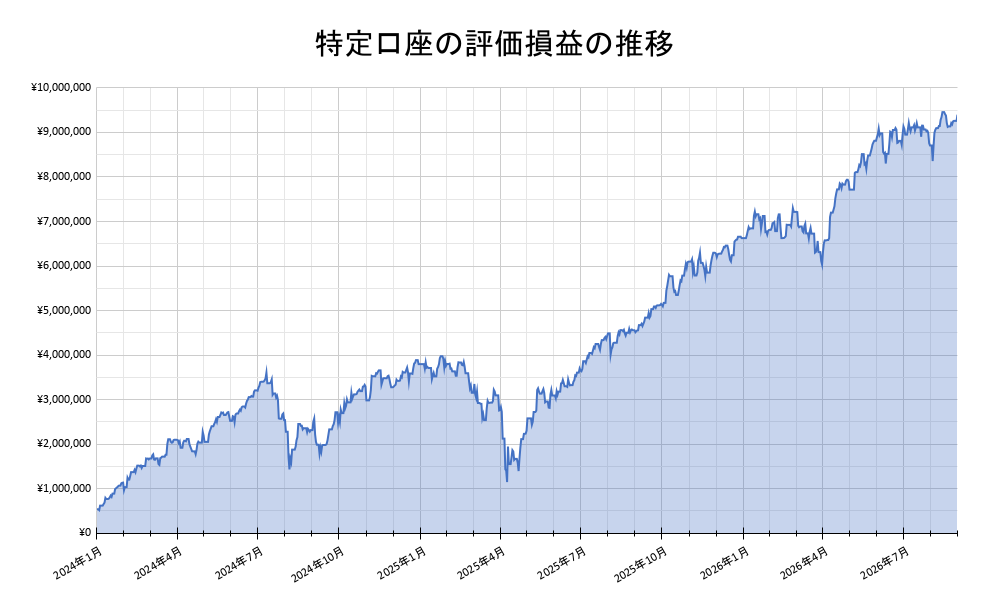
2024年は新NISAが始まったので特定口座には追加投資をしていません。
2025年には1月に50万円、8月に26万円の合計76万円を追加投資しました。
2024年1月の評価損益が53万円ほどだったのが2026年7月末には930万円を超えています。
この間の追加投資が76万円にも関わらず、驚異的な伸びです。
改めて2024年からの相場が良かったことが分かります。
最後に追加投資した2025年8月8日からの基準価額および純資産総額の推移が下のグラフになります。
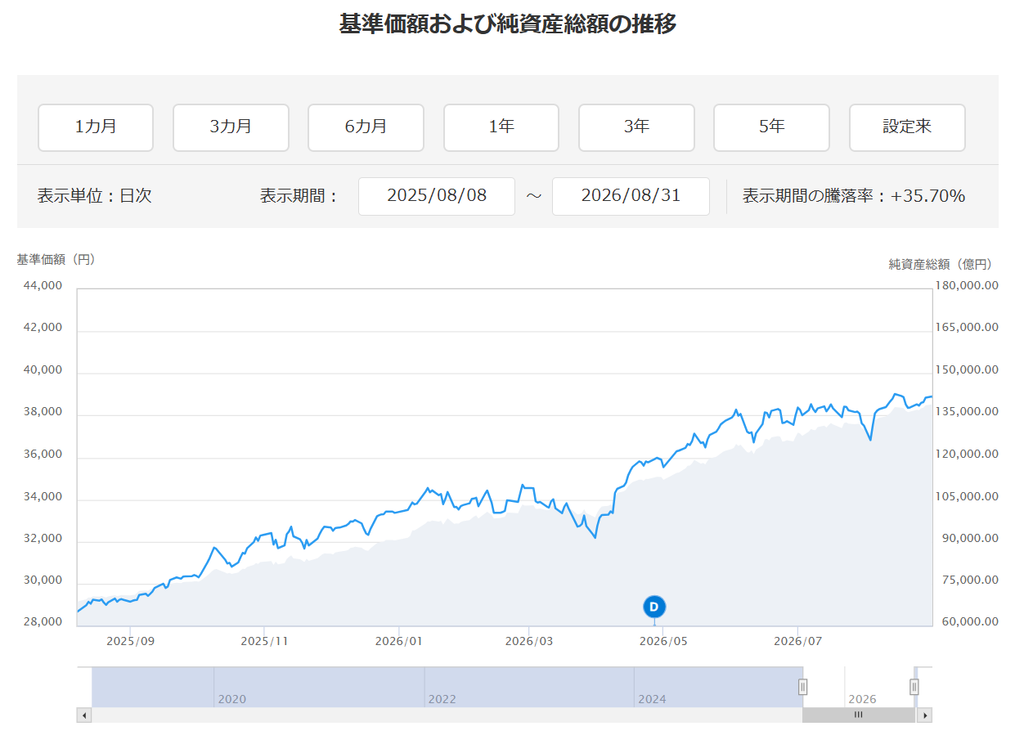
この間の騰落率が+35.70になります。
記録を取っている2025年8月8日の時価評価額が¥14,339,019円でした。
時価評価額¥14,339,019円 x 騰落率35.70% = 5,119,029円
2026年8月末の時価評価額¥19,458,633円。
¥19,458,633円 ー ¥14,339,019円 = \5,119,614円
誤差数百円なのでちゃんと運用されいるのが分かります。
2025年8月8日に最後に購入してから放置していただけで、511万円増えたことになります。投資の威力。
NISA口座の運用結果
NISA口座の運用結果を見ていきます。
NISA口座の資産額が下のグラフになります。
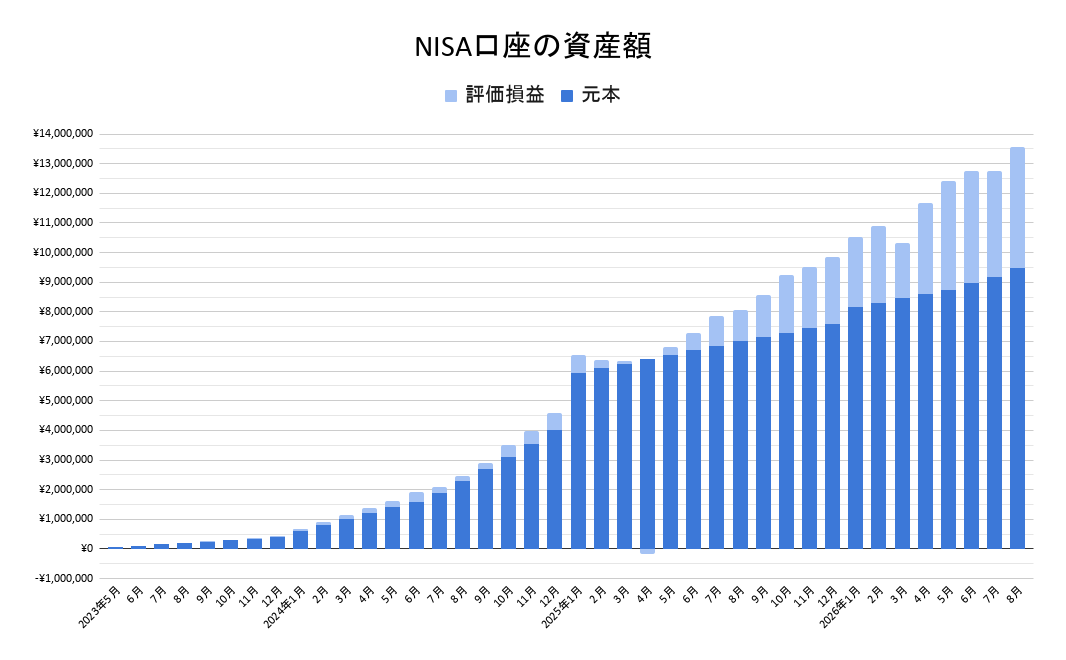
下は楽天のiGrowアプリのスクリーンショットになります。

時価評価額が1300万円、評価損益が400万円を超えてきました。
前月との比較が下の表になります。
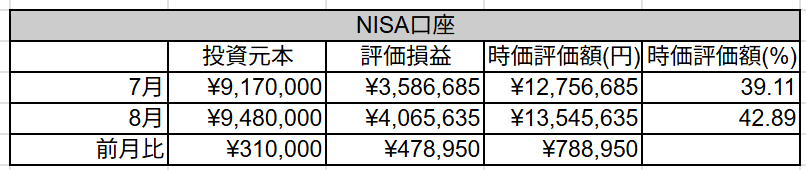
8月は31万円投資しました。7月がボーナス月だったので投資額が多いです。
1ヶ月で評価損益が78万円以上増えました。
2023年5月から旧NISAのつみたてNISA口座で上限の40万円を投資しました。
2024年は新NISAで年間上限の360万円を投資しました。
2025年は新NISAに年初に180万円を投資して1月~12月に毎月15万円を積立投資して、どうにか年間の上限の360万円を埋めることができました。
2026年はもう種銭がないので日々節約しての毎月15万円の積立投資の予定で、余剰資金があれば追加で投資していく方針です。
NISA口座の投資結果の詳細は別記事で書いてます。
凡人会社員の2026年の目標資産額と投資の目的、投資方針
2026年の目標総資産額
2025年12月末の総資産額が約2890万円でした。
私の本業の年間の収入が手取りで約300万円になります。
年間の支出が約100万円なので年間の貯金額が約200万円になります。
2025年12月末の投資しているオルカンの時価評価額が2653万円でした。
2653万円を年利5%で運用できたとして運用益が約133万円になります。
今年も追加で投資しますので運用益が150万円くらいの想定です。
2026年の総資産の目標額は2890万円+貯金額200万円+運用益150万円の合計3240万円になります。
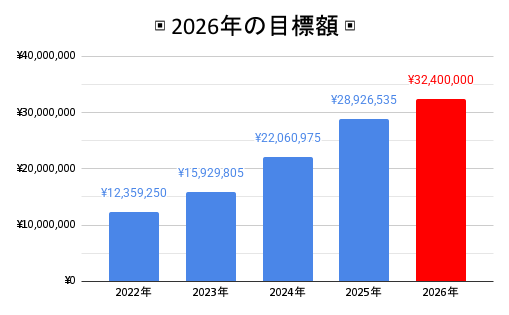
8月末時点の総資産額が3,505万円なので今年の目標額を達成してます。
総資産額の約96%がオルカンなので、相場が悪くなれば大きく資産が減りますので、どうなるかはさっぱりわかりません。
凡人会社員の投資の目的
私の投資の目的はシンプルに資産を増やすことです。
老後資金のためではありませんので、今のところiDeCoは活用しておりません。
本業の稼ぎが少ないので新NISAに投資をするので精一杯です。
iDeCoの節税効果は魅力的ですが60歳まで引き出せないのがネックなのと、老後資金は現在の資産額とこれからの収入や投資でおそらく大丈夫だろうというのが理由です。
新NISAの1800万円の枠を埋めきってからiDeCoは考えます。
凡人会社員の投資方針
今年はNISA口座のつみたて投資枠に毎月10万円、成長投資枠に毎月5万円の合計15万円の積立投資をしていきます。
あとは生活防衛資金として現金200万円を持つようにしており余剰資金があればタイミングを図らずに成長投資枠に一括投資していきます。
頭のいい経済学者ですら株価の予想を外すで、凡人の私が株価を予想しても無駄なのでタイミングは図らずに投資していきます。
また、長期投資なのでどれだけ暴落しても売却したり、積立投資を辞めたりはしません。
投資の方針:「長期・分散・積立・低コスト」
長期:最低10年以上、15年以上は売却せずに保有し続けるつもりです。
分散:全世界株式 + 現金(200万円)
積立:毎月15万円の積立投資
低コスト:オルカン 管理費用(含む信託報酬) 0.05775% ※100万円投資して隠れコストを含めて1年間で約1000円のコストになります。安いですね。
最後に投資を始めてみたいという人や、投資初心者の方におすすめの本を2冊紹介します。
良かったら参考にしてください。

AmazonサイトのURLはこちらになります。
(単行本) 新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!
KindleサイトのURLはこちらになります。
(Kindle版) 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!
こちらの本は投資初心者やお金の知識の無い人向けに書かれた本です。
文字もそこまで多くないですし、イラストもたくさんあり分かりやすいので読書慣れしていない人にも読みやすいと思います。
また、投資するためにはお金の知識を増やして支出を減らし、投資資金を作る必要があります。
また、投資するためにはお金の知識を増やして支出を減らし、投資資金を作る必要があります。
AmazonサイトのURLはこちらになります。
私もこちらの本を読んで自動車保険をネット保険に変更して、さらに車両保険も外し保険料を抑えることで、月1万1000円ほど掛かっていた保険料を月3200円の7800円下げました。年間にすると9万3600円支出を削減しました。
今回の記事が投資をしている人や、これから投資を始めようと思っている人、オルカン投資に興味のある人の参考や励みになったら幸いです。
2026年のNISA口座の運用結果がどうなるのか楽しみです。
それではまた。