
就活失敗した元ニートの低収入会社員年収(370万円)の2026年10月末のNISA口座の運用結果になります。
投資歴は3年6か月になります。
楽天証券でeMAXIS Slim 全世界株式(オール・カントリー)を購入中。
投資をしている人や、これから投資を始めようと思っている人、オルカン投資に興味のある人の参考や励みになったら幸いです。
- 低収入会社員のリアルなNISA口座の運用結果が見られる
- つみたて投資枠の運用結果:ドルコスト平均法が見て取れる
- 成長投資枠の運用結果:資産を増やすための入金力の必要性が見て取れる
- 旧NISA(つみたてNISA)の運用結果:追加投資なしの運用結果から実際に複利が効いているのかが見て取れる
NISA口座の運用結果
新NISA951万円の投資結果
新NISA951万円の投資結果は
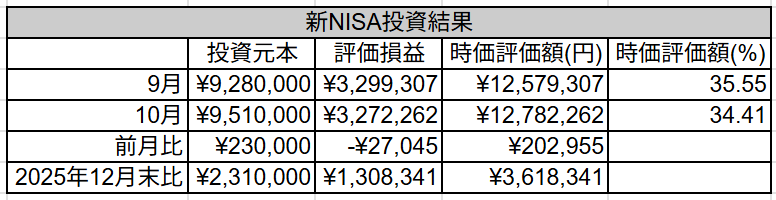
投資期間:2024年1月~2026年10月(2年10ヶ月)
新NISA投資元本:951万円
新NISA時価評価額:¥12,782,262円
評価損益:¥3,272,262円(34.41%)
前月比(評価損益):-¥27,045円
2025年12末比(評価損益):¥1,308,341円
10月は15万円の積立投資と余剰資金8万円の合計23万円を投資しました。
9月の給料が手取りで28万4千円。残業代が多かったのと、節約とポイ活で現金の支出を抑えてどうにかこうにか23万円を投資できました。
ちなみに、独身で実家暮らしなので家賃がかからないのが大きいです。
ただ、通勤に往復2時間半~3時間かかってるので時間がもったいないですが、通勤時間は投資系のYoutubeを聞いて情報収集してます。
評価損益が前月比で-2万7千円と、先月に続き10月もマイナスで終わりました。
とはいえ、2025年12月末比でみると130万円のプラスです。
今年の10ヶ月で含み益が130万円も出ています。
月に換算すると月13万円の含み益。
低収入の身からすると本業とは別に月13万円以上資産を増やせていると思うと投資を始めて良かったと本当に思います。※ちなみに売却して利益確定はしていません。
下が、新NISAが始まった2024年1月から毎日記録を取っている新NISAの資産推移のグラフになります。
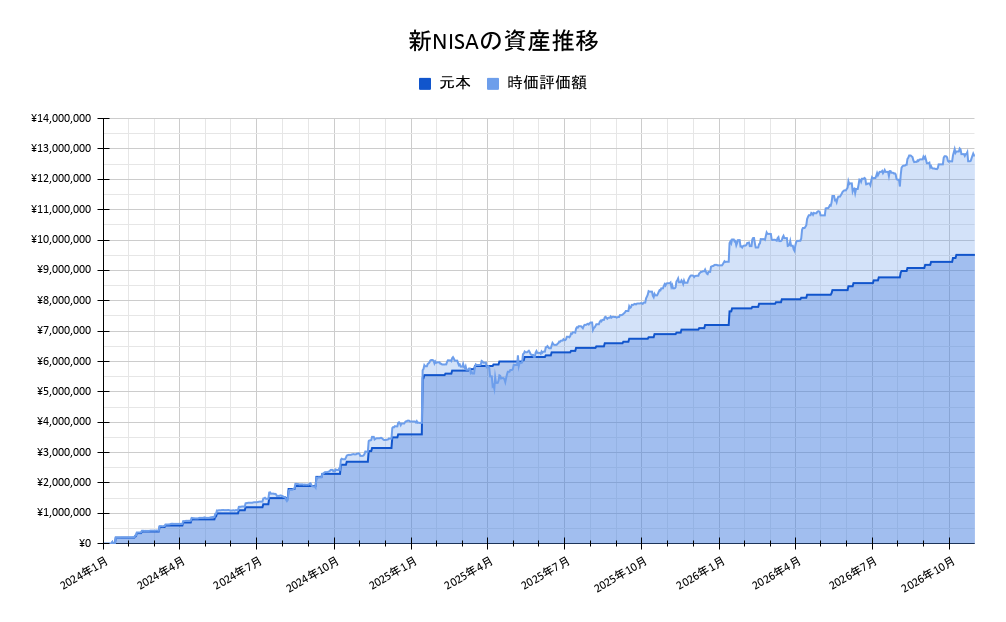
元本(青)と時価評価額(水色)の差が評価損益になります。
グラフから評価損益が増えてきているのが分かります。
2024年の頃と比べると投資で資産が増えてきているのがよく分かります。
特に2025年4月のトランプ関税の暴落からの回復後の伸びがすごい。
暴落時に売却せず持ち続けていたこと、その間も変わらず積立投資を続けていたのが良かった。オルカン投資をする上で大切なことは、暴落時も売却せず持ち続けること、積立投資を続けることを実感したいい経験でした。
評価損益の推移が下のグラフになります。
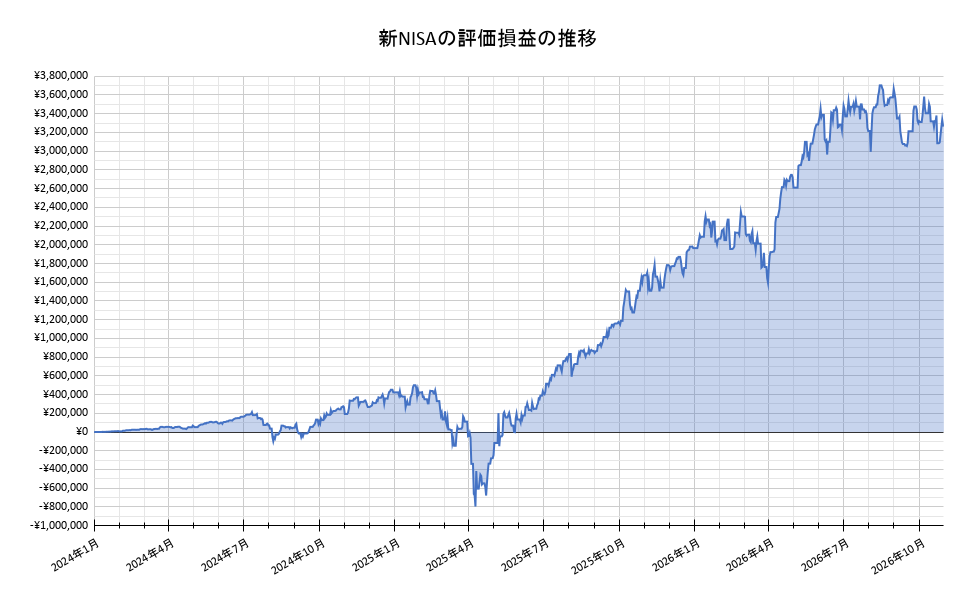
2025年4月のトランプ関税での暴落時には一時は80万円近くまでマイナスになりました。
80万円もマイナスになって気持ち的にはどうだったかというと、資産が減るのは悲しかったですが、10年以上の長期投資予定なので、むしろ暴落時は安く多くの口数を購入できるのでチャンスだと思ってたんたんと投資を続けていました。
1年10ヶ月後の現在では評価損益が320万円を超えてます。
10月のオルカンの動きを見ていきます。
基準価額および純資産総額の推移が下のグラフになります。
引用元:三菱UFJアセットマネジメント
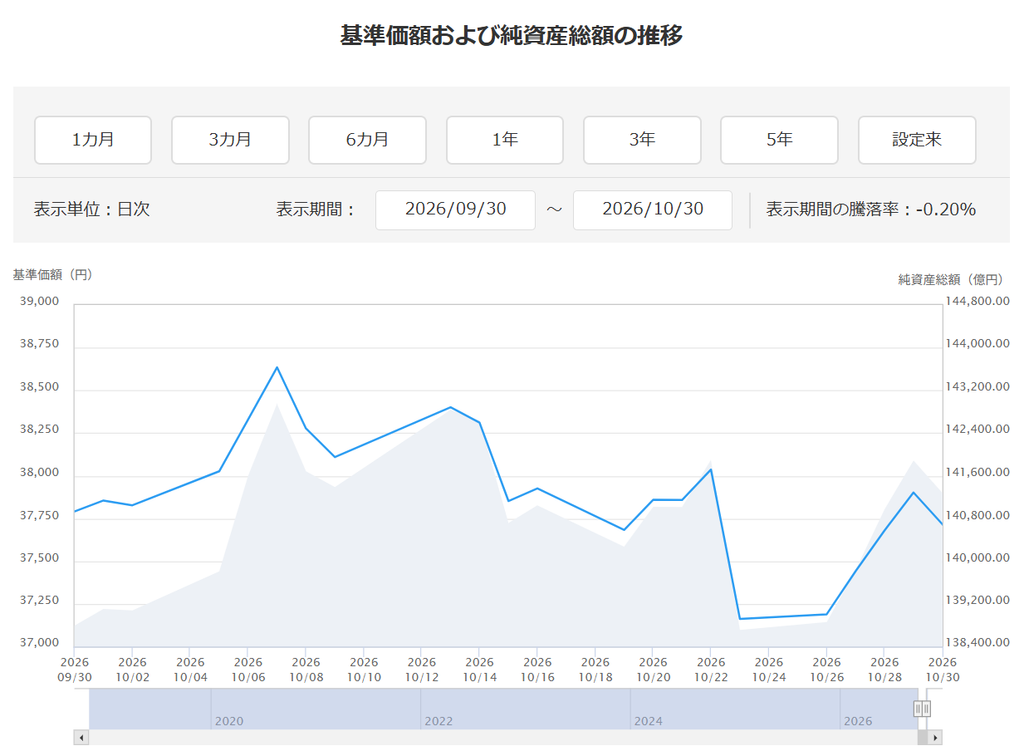
10月は1ヶ月で騰落率-0.20%とマイナスでした。
年初からのオルカンの基準価額および純資産総額の推移が下のグラフになります。
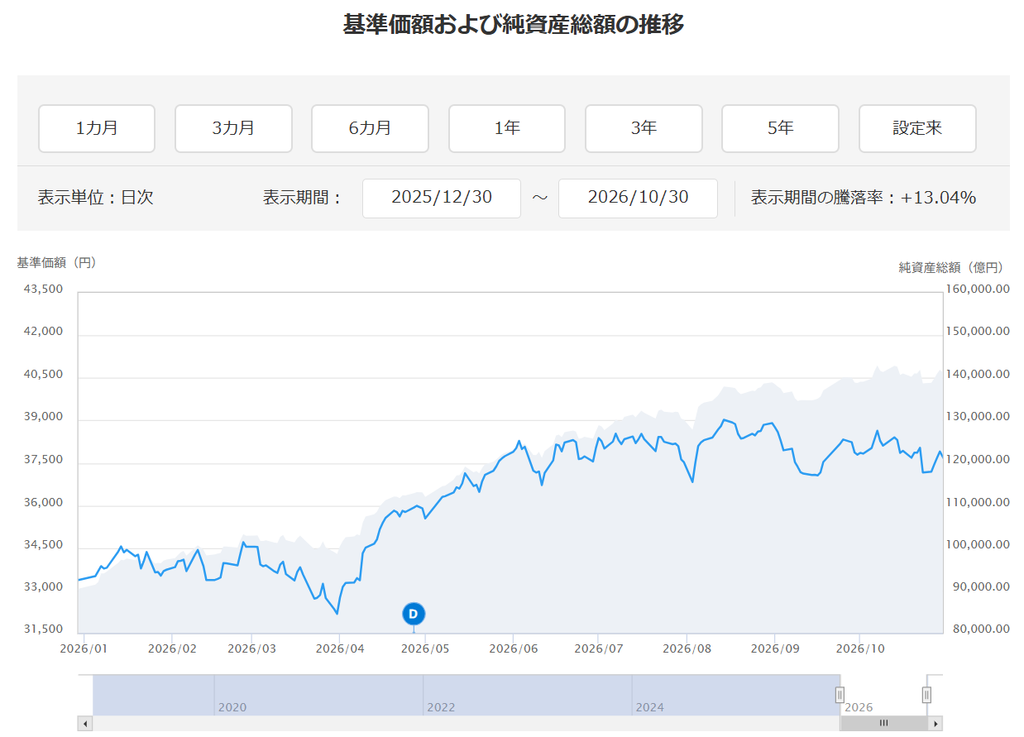
純資産総額が14兆円に到達。
基準価額は8月14日に最高値39,019円に更新からは変わってません。
年初からだと騰落率+13.04%で、3月に中東情勢の悪化で大幅に下落しましたが、それでも今年もすごく好調です。年初に1000万円投資してたら130万円の含み益になっていることに。1億なら1300万円。
年利5%で見てるので、13%以上は好調すぎる。
新NISAつみたて投資枠の運用結果
新NISAのつみたて投資枠の運用結果を見ていきます。
つみたて投資枠には2024年1月から毎月10万円を積立投資してます。
つみたて投資枠の運用結果ではドルコスト平均法で投資した結果が見て取れます。
毎月決まった金額でオルカンを淡々と買い続ける手法
- 高値づかみを防げる: オルカンの価格が高い時は買う量を自動で減らし、暴落して安い時は多くの量を仕込める。
- 暴落が「セール」になる: 相場が下がっても「今は安くたくさん口数を増やせる時期」と割り切れるため、精神的なストレスが減り、途中で投げ出さずに続けやすくなる。
- 買い時を悩まなくていい: いつ買うべきか相場を予測する必要がなく、設定さえすればほったらかしで運用できる。
それでは運用結果を見ていきます。
10月も変わらず、つみたて投資枠に10万円を投資しました。
下は楽天のiGrowアプリのスクリーンショットになります。
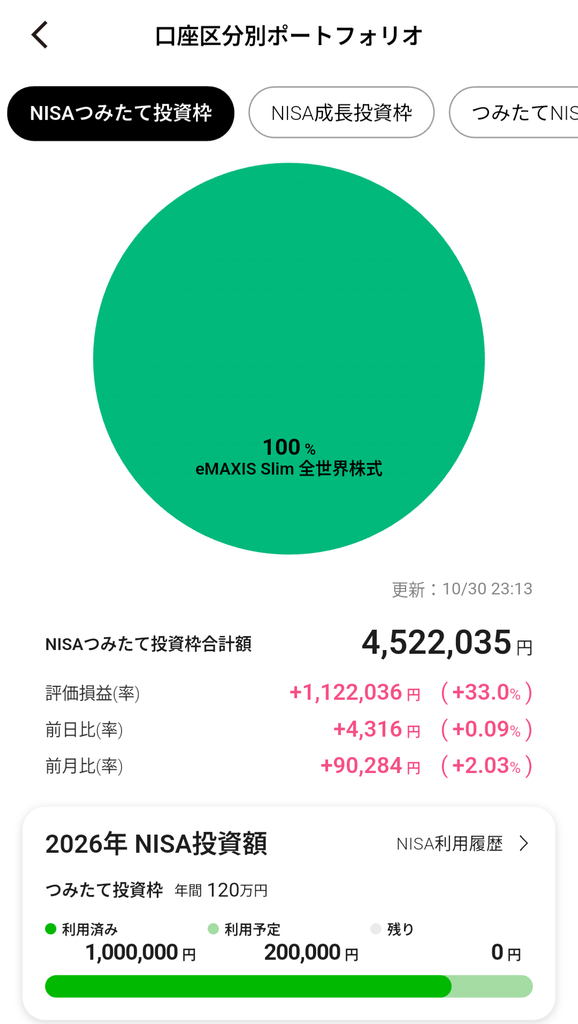
新NISAつみたて投資枠の運用結果は
| 新NISAつみたて投資枠(元本340万円) |
| 時価評価額:¥4,522,036円 |
| 評価損益:¥1,122,036円(33.00%) |
下は前月と2025年12月末の比較の表になります。
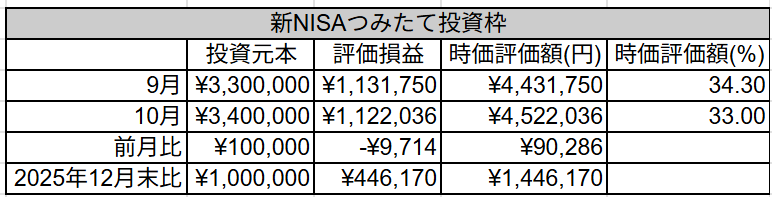
| 前月比(評価損益):-¥9,714円 |
| 2025年12末比(評価損益):¥446,170円 |
前月比だと評価損益が-9千円と、先月に続き10月もマイナスで終わりました。
2025年12月末比でみると44万6千円のプラスです。
2年10ヶ月の10万円の積立投資で今年の10ヶ月だけで含み益が44万6千円も出ています。本業の年間のボーナスが30万円ほどなので、ボーナス分以上増やせているので、10万円の積立投資は十分な威力を感じます。
下のグラフは楽天証券のNISAのつみたて投資枠の資産推移になります。
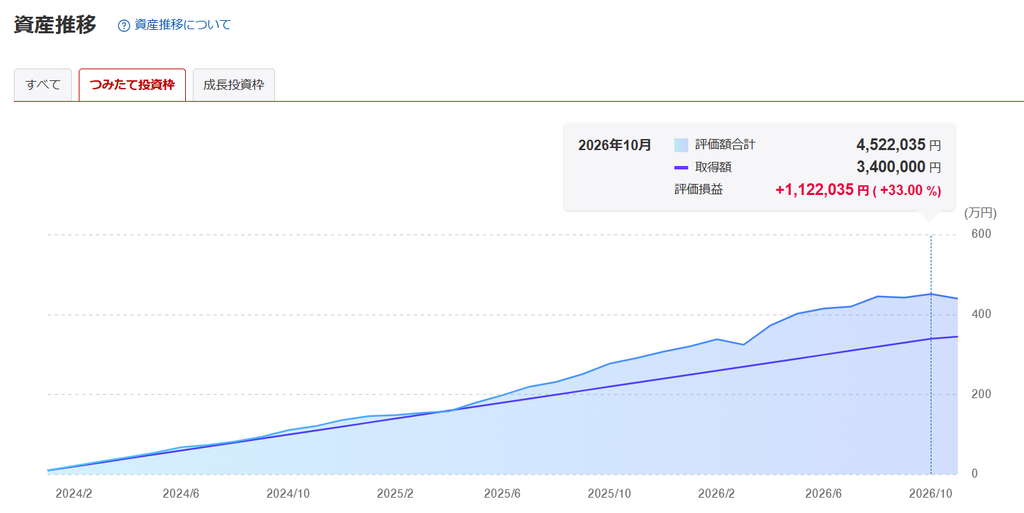
毎月10万円をたんたんと積立投資した結果ですが下落相場もありましたが、下落時には安く多くの口数を変えたこともあり、大きく下落することもなく、順調に評価損益が増えています。
とはいえ、実際のところはトランプ関税の暴落で2025年の4月には、つみたて投資枠の評価損益も一時は大幅に下落しております。
下のグラフは、新NISAが始まった2024年1月から毎日記録を取っているつみたて投資枠の資産推移になります。
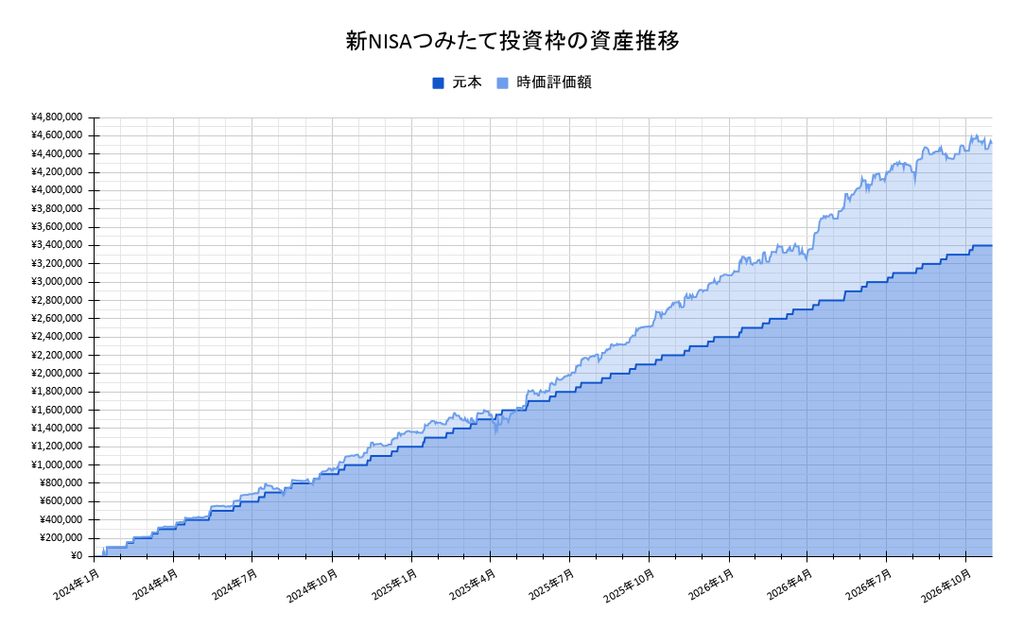
元本(青)と時価評価額(水色)の差が評価損益になります。
2025年4月のトランプ関税の暴落のときのような大きめの下落があれば毎月決まった額の積立投資のドルコスト平均法でもマイナス方向になるのが分かります。
ですが、グラフから順調な右肩上がりになっているのも分かります。
株価が好調なときは含み益が増え、下落時は含み益が減るけれども、安く多くの口数を変えるので、株価が戻ったときには含み益が増える。
下落時に売却しないことだけでなく、下落時も変わらず積立投資を続けることが大切。
下のグラフは、つみたて投資枠の評価損益の推移になります。
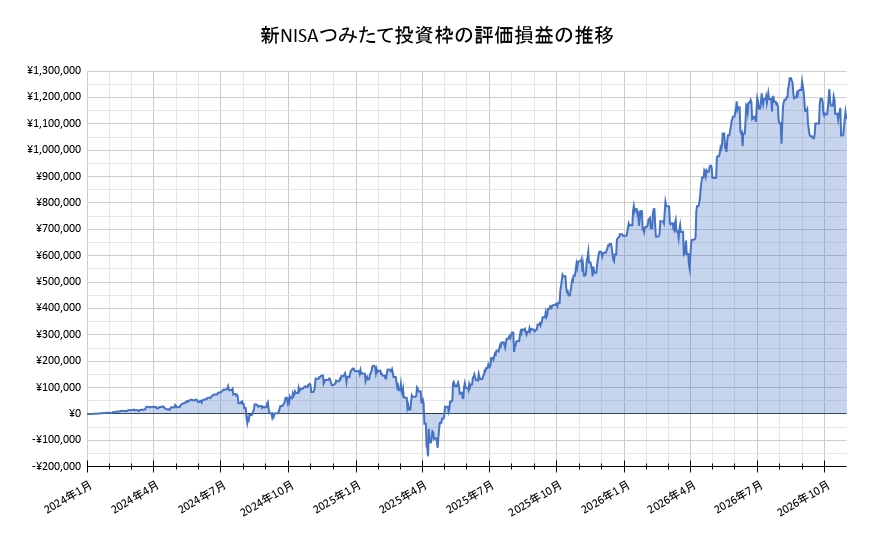
グラフから2025年4月のトランプ関税と2026年3月の中東情勢の悪化の暴落後の評価損益の増え方が大きくなっているのが分かります。
暴落時も動じることなく、売却せず持ち続けていたこと、たんたんと投資を続けていたのが良かったと改めて実感します。
暴落が怖くて投資を躊躇している人には、ドルコスト平均法がおすすめです。
ドルコスト平均法でやることは
- 毎月決まった一定額を積立投資
- 下落時も売却せずに持ち続ける
この2点になります。
新NISA成長投資枠の運用結果
次は新NISA成長投資枠の運用結果について見ていきます。
成長投資枠には毎月5万円の積立投資と余剰資金があれば月初めに追加で一括投資をしています。
成長投資枠の運用結果では、毎月一定額の積立投資だけでなくもっと投資をしようか悩んでいる人に、入金力の差でこれだけ運用結果が変わってくるという参考になると思います。
それでは成長投資枠の運用結果を見ていきます。
10月は積立の5万円と余剰資金の8万円の合計13万円を投資しました。
下は楽天のiGrowアプリのスクリーンショットになります。
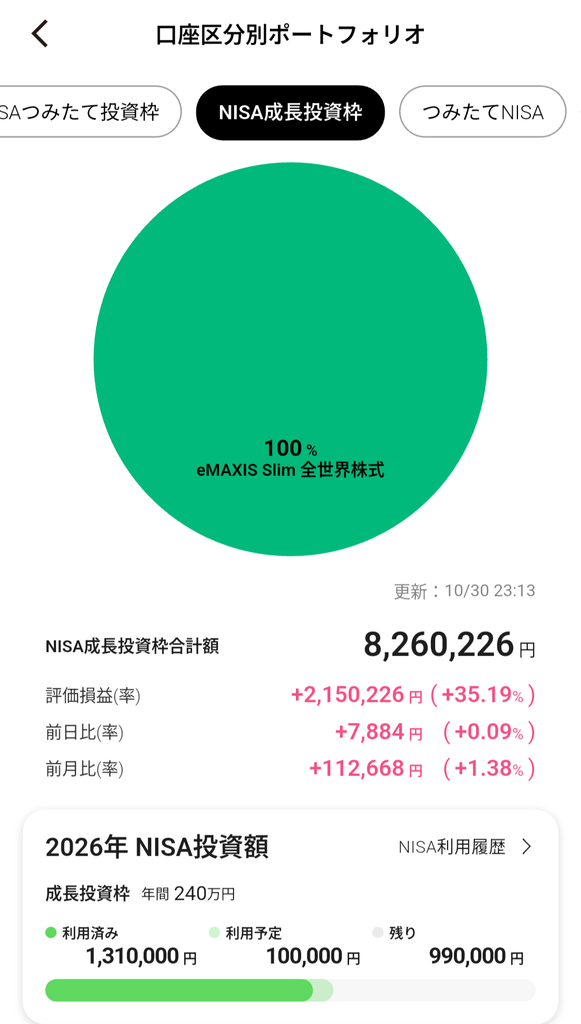
新NISAつみたて投資枠の運用結果は
| 新NISA成長投資枠(元本¥611万円) |
| 時価評価額:¥8,260,226円 |
| 評価損益:¥2,150,226円(35.19%) |
下は前月と2025年12月末の比較の表になります。
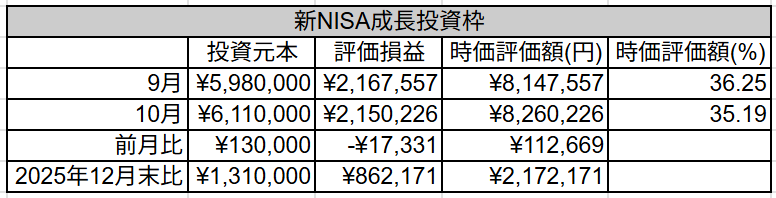
| 前月比(評価損益):-¥17,331円 |
| 2025年12末比(評価損益):¥862,171円 |
下のグラフが楽天証券のNISAの成長投資枠の資産推移になります。
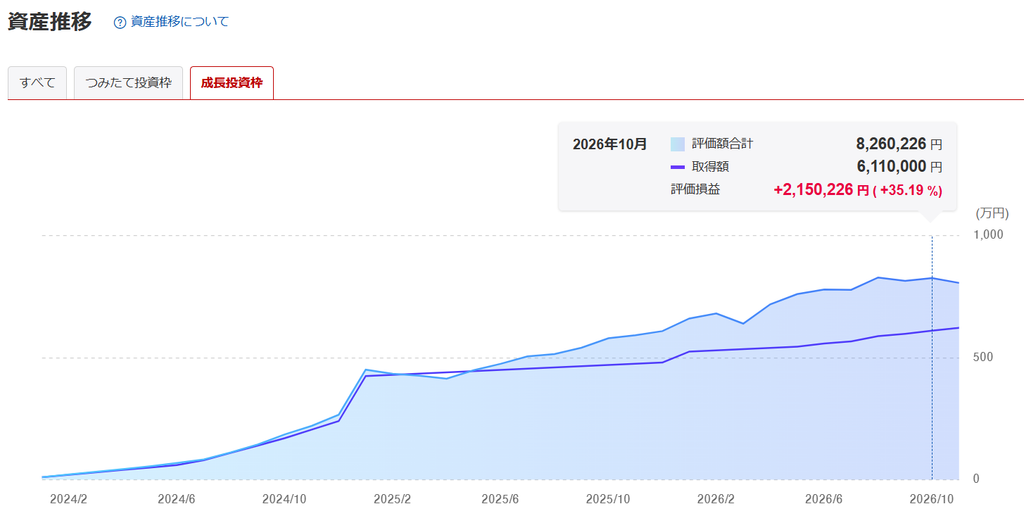
トランプ関税の暴落で2025年の4月に元本割れしましたが、その後は順調に評価損益が増えてます。
下のグラフは新NISAが始まった2024年1月から毎日記録を取っている成長投資枠の資産推移になります。
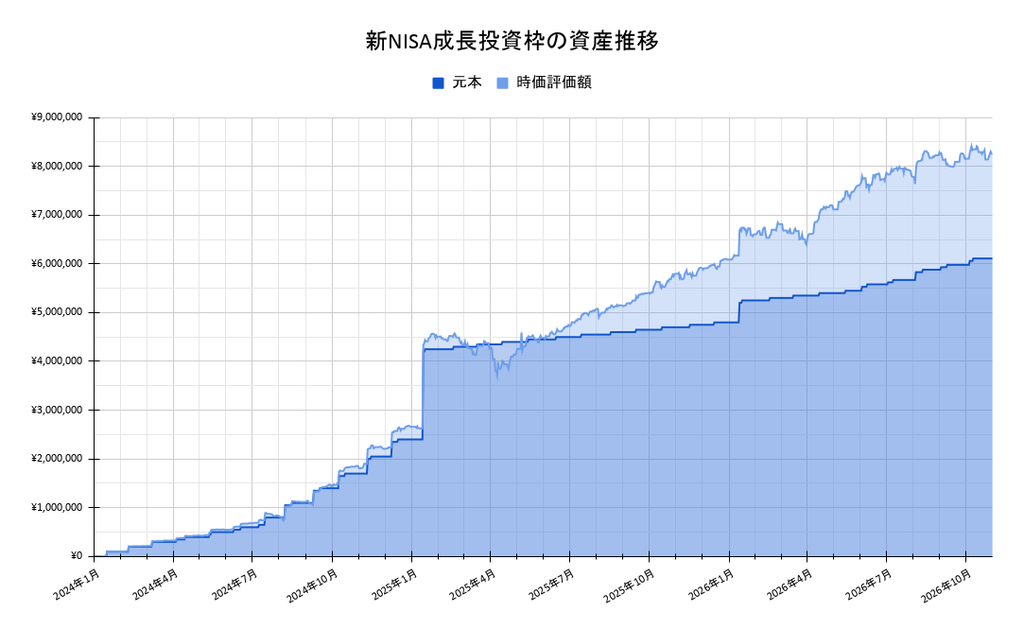
2024年はまだ投資歴が浅く、余剰資金はありましたが、毎月一定額を積立投資していました。
2025年からは現金を寝かせているほうが損失かなと思い、毎月5万円の積立投資とは別に年初に180万円を一括投資しました。
2026年は毎月5万円の積立投資と余剰資金があれば月初めに一括で投資するようにしてます。
下は、新NISAつみたて投資枠と成長投資枠の評価損益の推移のグラフになります。
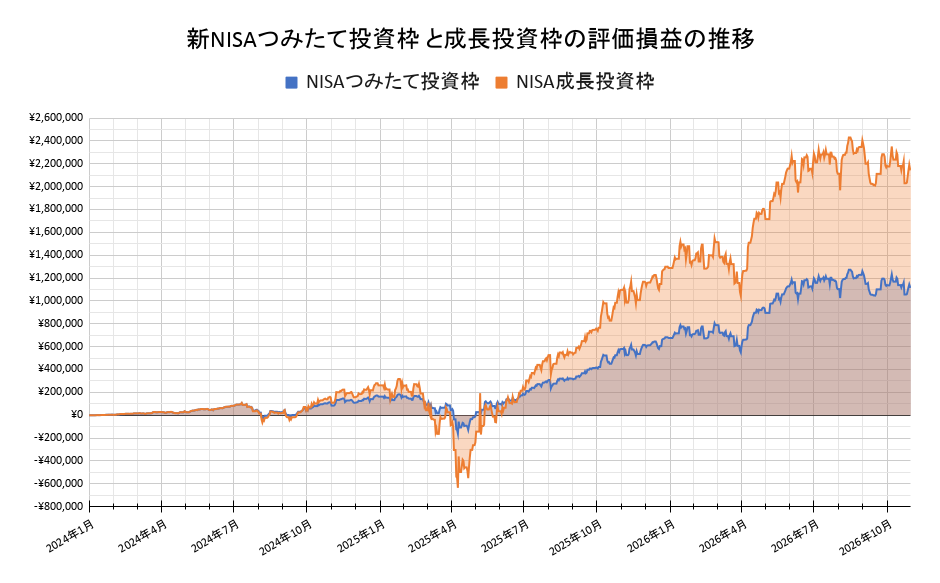
グラフから分かるように元本が大きい成長投資枠のほうが、暴落時の額も大きく、株価が好調なときは大きくプラスになってます。
同じオルカンに投資していても元本の大きさで評価損益にこれだけ差が出てきます。
資産を増やそうと思うと結局やっぱり入金力が必要になるのが見て取れます。
ある程度投資に慣れてリスクを取れるようになったら、余剰資金があればどんどん投資しいくことをおすすめします。もちろん投資は自己責任になりますが。
私自身、現金200万円を生活防衛資金として持つようにしており、毎月月末に集計して200万円を超える分は翌月の頭に一括投資しています。
旧NISA(つみてたNISA)運用(3年6ヶ月)結果
旧NISA(つみたてNISA)の運用(3年6ヶ月)結果を見ていきます。
積立期間が8ヶ月(2023年5月~12月) + 2年10ヶ月(2024年1月~)のほったらかしになります。
旧NISAの運用結果では2024年から追加投資なしの放置になります.
運用結果から実際に複利が効いているのかが見手取れます。
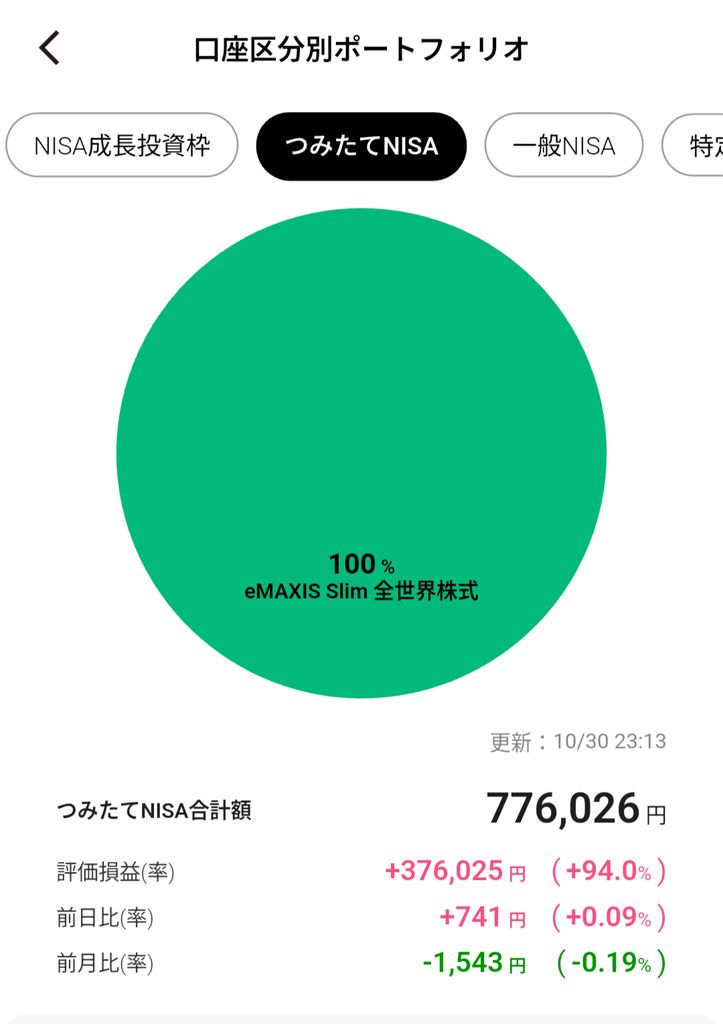
下は楽天のiGrowアプリのスクリーンショットになります。
下は前月との比較の表になります。
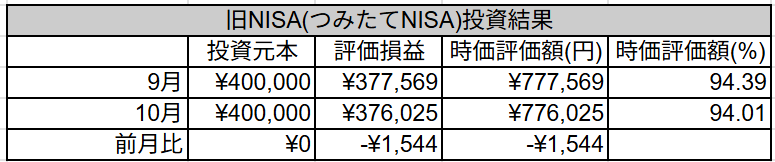
| 投資元本:40万円 |
| 時価評価額:¥776,025円 |
| 評価損益:¥376,025円(+94.01%) |
| 前月比:-¥1,544円 |
1500円ほどですが10月も前月比でマイナスでした。8月に評価損益で元本分の40万円に到達して以降、9月と10月は下降と停滞をしてます。
下の表が2023年12月末比と2025年12月末比になります。
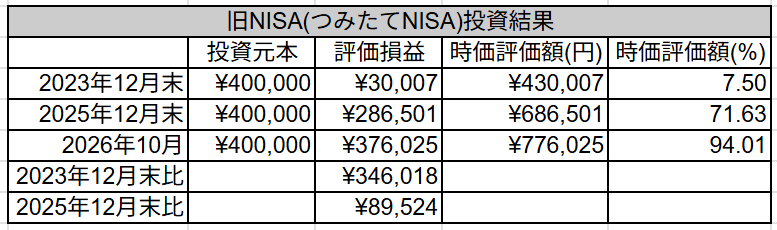
2023年12月末:¥346,018円
これは、2023年12月末の時価評価額\430,007円から追加投資なしで2年10ヶ月持ち続けていただけで34万円以上増えたことになります。
2025年12月末比¥89,524円は、2026年の年初からの10ヶ月で8万円以上増えたことになります。
下のグラフは2024年1月から毎日記録を取っている旧NISA(つみたてNISA)の資産推移になります。
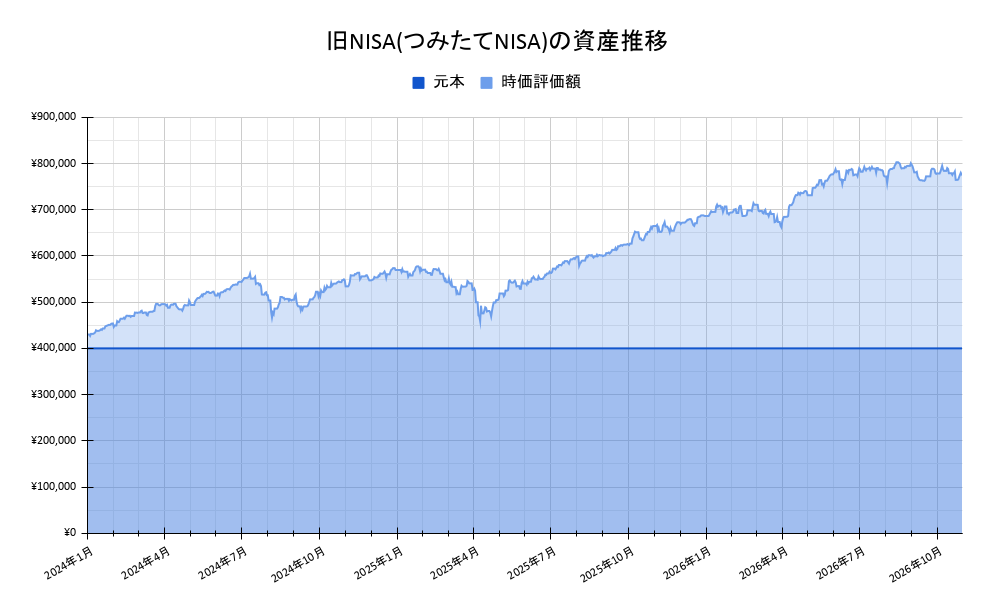
元本40万円から追加投資なしの、ただただ放置した運用結果になります。
下のグラフは、評価損益の推移になります。
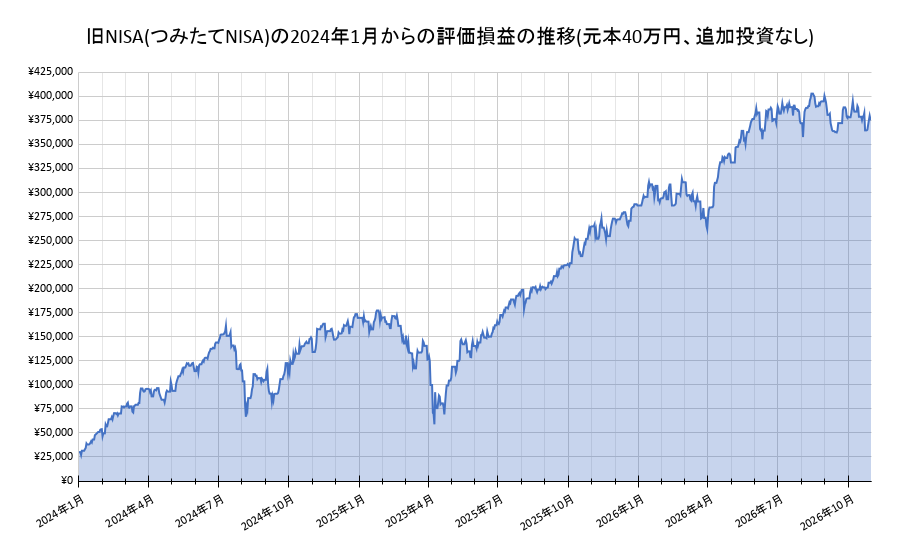
元本40万円を追加投資することなく2024年1月から2年10ヶ月放置してただけで、含み益が37万円以上になりました。
銀行預金じゃこうはならないので、本当に投資のパワーを実感します。
私はオルカンで年利5%を想定で運用できたらと思いながら投資をしてます。
三菱UFJアセットマネジメントの一括投資シミュレーションで40万円を年利5%運用でシミュレーションすると
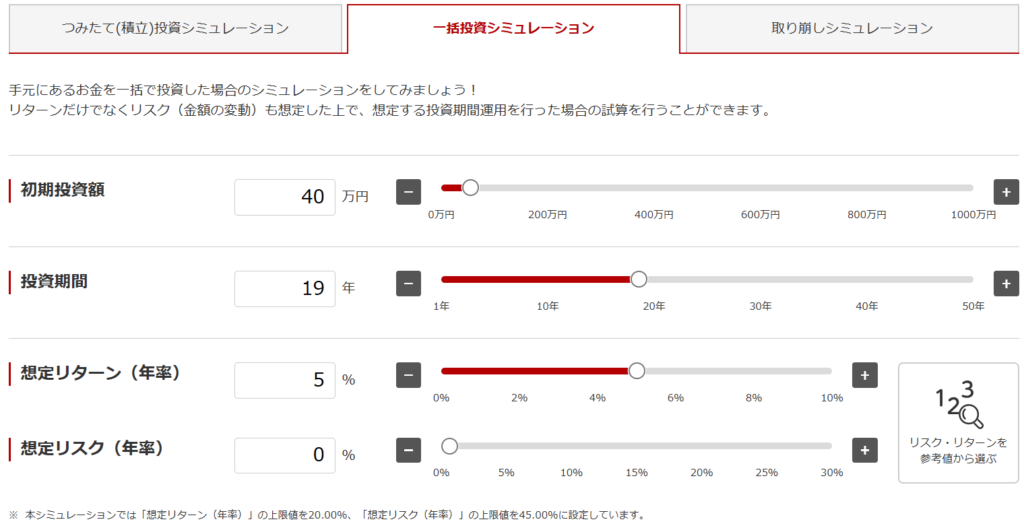
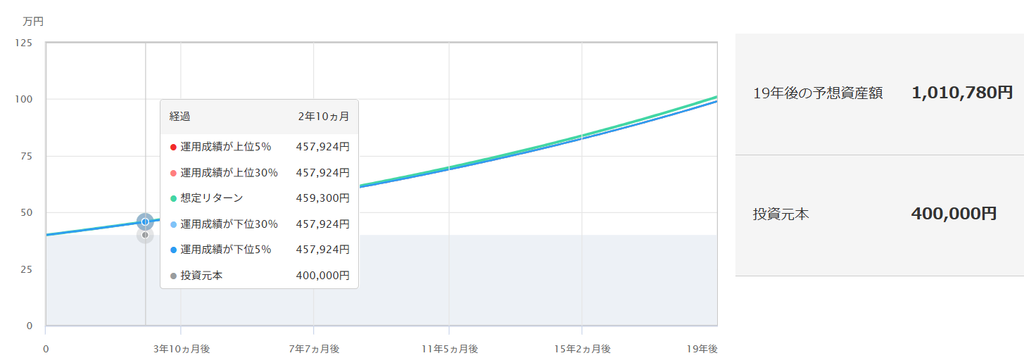
5%で運用した場合の2年10ヶ月時点の想定リターンが459,300円になります。
10月の時価評価額が¥776,025円なので、想定より31万円以上もプラスになります。
2024年からの相場がいいのがよく分かります。
2024年の年初から2026年10月末までのオルカンの基準価額および純資産総額の推移が下のグラフになります。
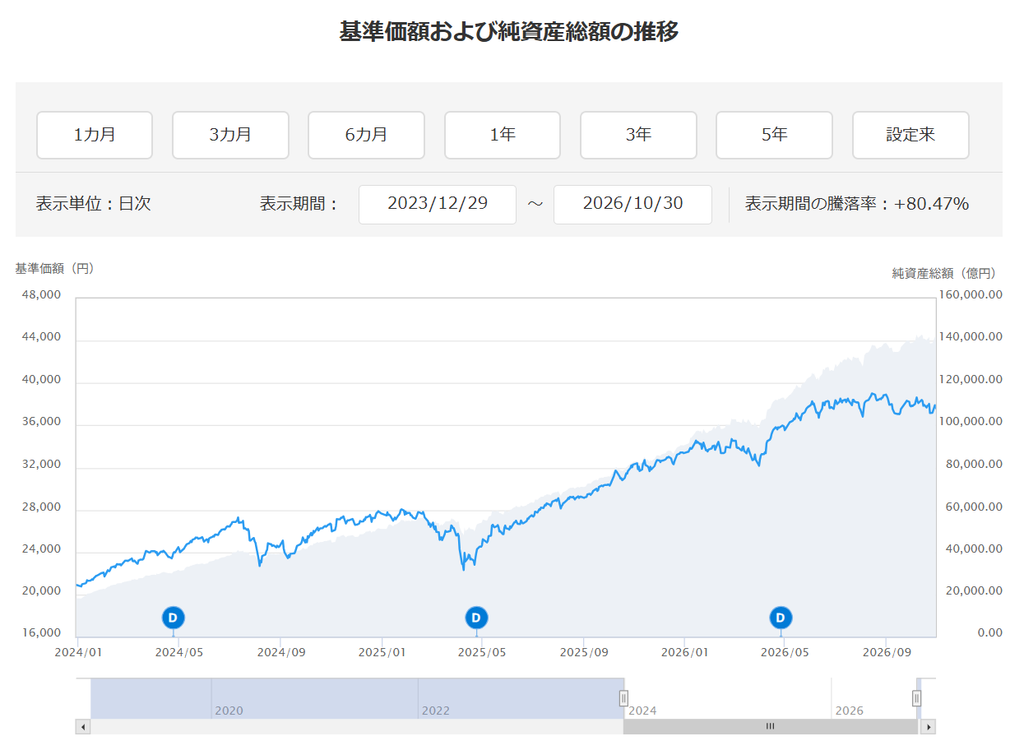
2024年の年初からの騰落率が+80.47%になります。
2023年12月末の時価評価額が430,007円だったので、これを80.47%で運用できているはずです。
実際に計算してみると
2023年12月末の時価評価額¥430,007円 x 80.43% = 345,849円
430,007円 + 345,849円 = 775,856円
10月末時点の時価評価額:¥776,025円
誤差169円とほぼ一緒なので、ちゃんと元本だけでなく含み益も含めて運用されているのが分かります。
誤差は信託報酬分だと思います。
NISA口座全体の運用結果
最後にNISA口座全体(旧NISAと新NISA)の運用結果を見ていきます。
下は楽天のiGrowアプリのスクリーンショットになります。
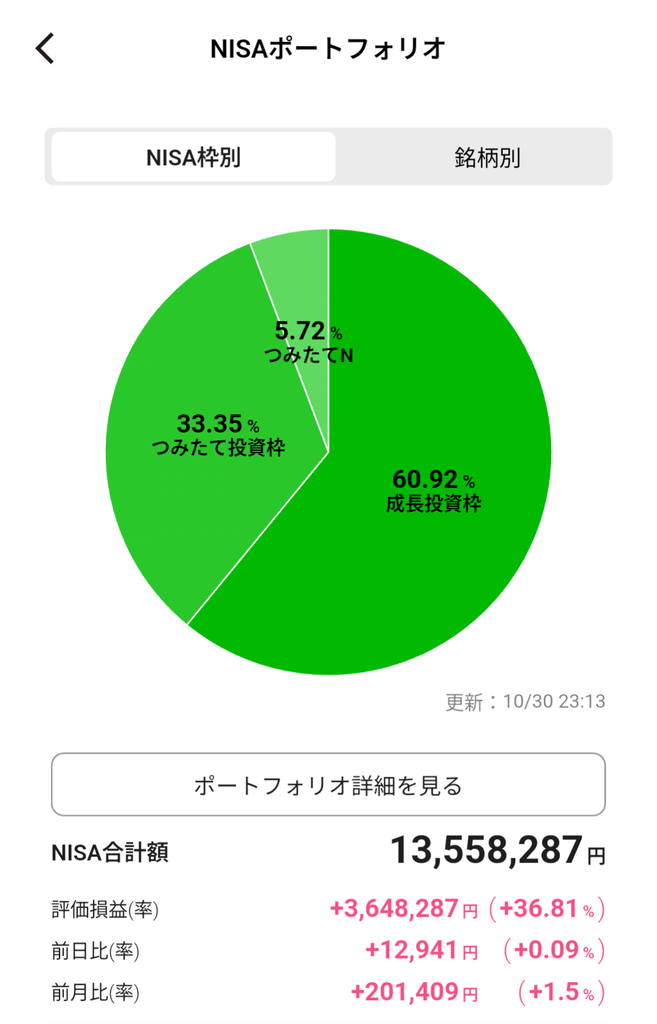
下は前月との比較の表になります。
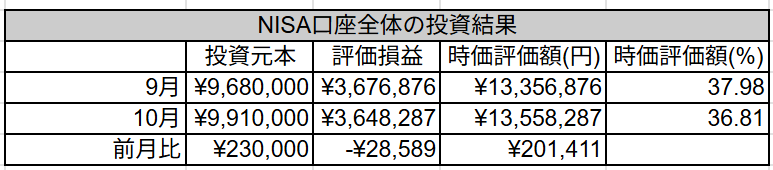
NISA全体(旧NISAと新NISA)の運用結果
| 投資元本:991万円 |
| 時価評価額:¥13,558,287円 |
| 評価損益:¥3,648,287円 (36.81%) |
| 前月比:-¥28,589円 |
10月は前月比でマイナス2万8千円でしたが、含み益では364万円あります。
NISAは非課税口座なので売却した場合は364万円まるまる手元に入ります。
旧NISAのつみたてNISAを始めたのが2023年5月でした。それから3年6ヶ月で、投資素人の私でも364万円も投資で利益を出せています。現金で持っていたり、銀行に預けていたらこうわなっていないので投資を始めて良かったと改めて実感します。
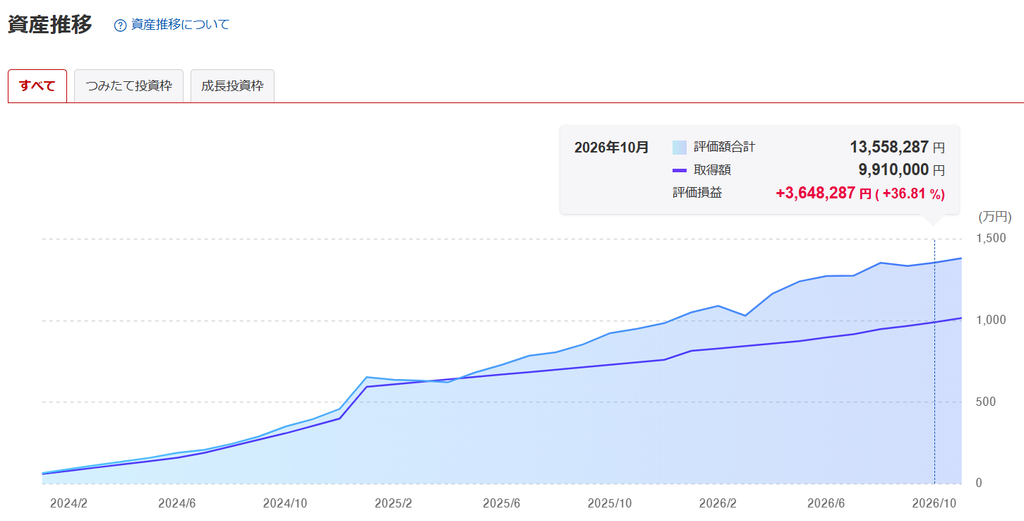
下のグラフは楽天証券のNISA口座全体の資産推移になります。
2025年12月末比の表がこちらです。
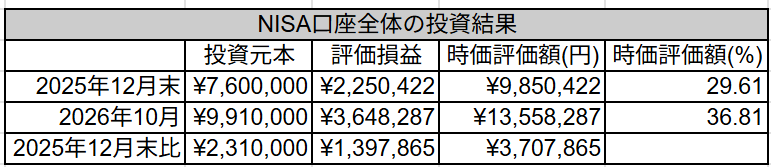
年初からだと139万円増えたことになります。
10ヶ月で139万円投資で資産が増えたことになります。
月に換算すると毎月13万9千円増えたことになります。
やっていたことはオルカンを買って放置していただけです。
株価の予想など一切やってません。
本当に楽なのがオルカン投資の良いところです。
下が、2024年1月から毎日記録を取っているNISA口座全体の資産推移のグラフになります。
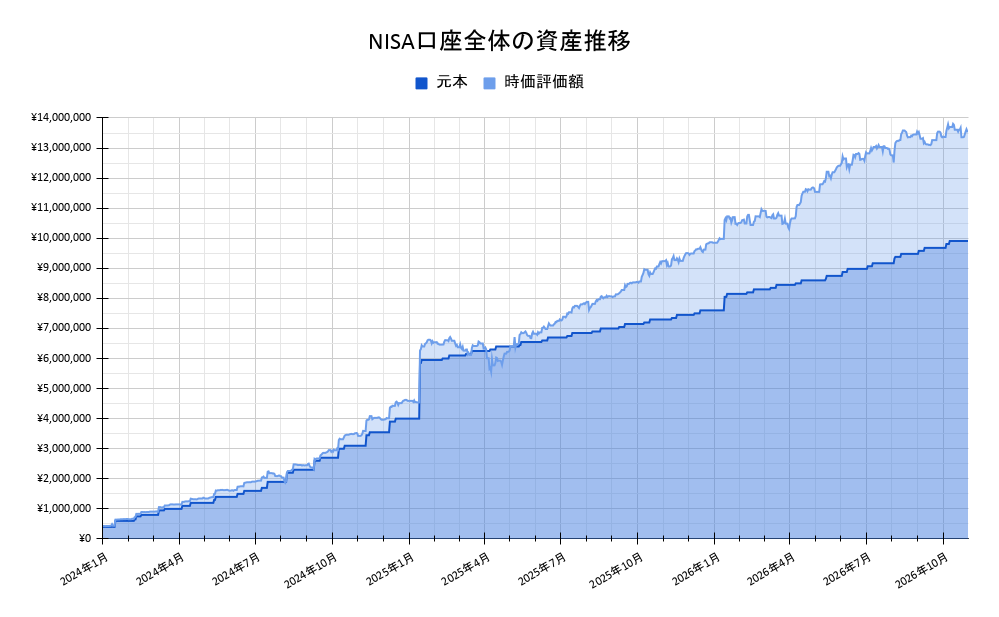
NISA口座だけで、時価評価額が1300万円を超えてきました。
NISA口座全体の評価損益の推移が下のグラフになります。
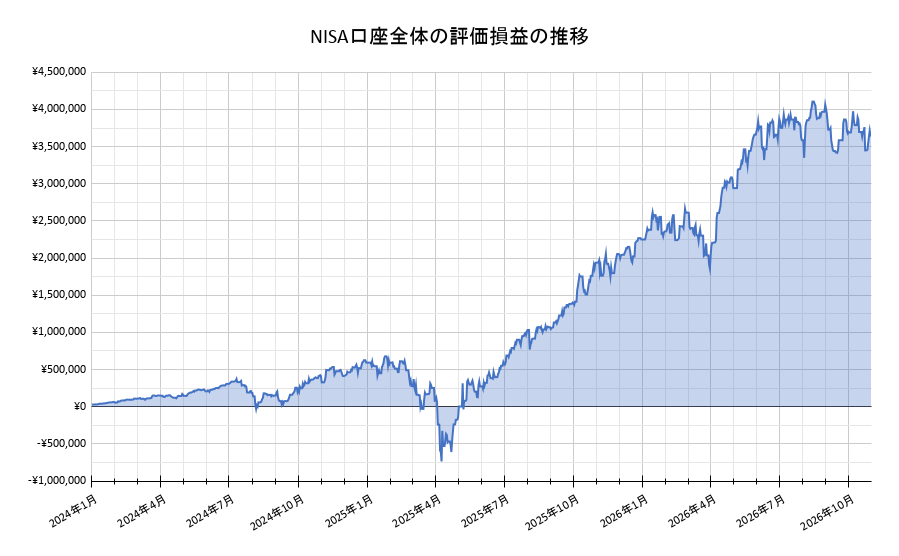
3月に中東情勢の悪化で大きく下落しましたが、それでも2年10ヶ月で評価損益が360万円を超えてきました。
終わりに
今年残り2ヶ月の目標は少しでも今年のNISAの投資枠を埋めること
今年も残り2ヶ月になりました。
今年のNISA枠(360万円)が10月末時点で257万円まで投資してます。
11月と12月に積立で15万円ずつ投資予定なので、287万円までは投資できる予定です。
NISA枠の残りが73万円、節約してプラスで月に5万円ずつ投資できた場合でNISA枠の残りが63万円になる想定です。
12月はボーナス月でプラスで入る予定ですがこの分は月末に集計して来年の1月に投資します。
あとは総資産額が年初が2892万円だったのが8月に総資産3,500万円を突破することができました。
9月と10月が相場が悪く3500万円から減少して3400万円を前後して停滞しております。
年末までに3500万円まで復帰して終わってくれたら嬉しいかなと思います。
毎月の総資産額の詳細については別記事で書いてますので良かったら見てください。
最後に投資を始めてみたいという人や、投資初心者の方におすすめの本を2冊紹介します。
良かったら参考にしてください。

AmazonサイトのURLはこちらになります。
(単行本) 新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!
KindleサイトのURLはこちらになります。
(Kindle版) 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!
こちらの本は投資初心者やお金の知識の無い人向けに書かれた本です。
文字もそこまで多くないですし、イラストもたくさんあり分かりやすいので読書慣れしていない人にも読みやすいと思います。
また、投資するためにはお金の知識を増やして支出を減らし、投資資金を作る必要があります。
また、投資するためにはお金の知識を増やして支出を減らし、投資資金を作る必要があります。
AmazonサイトのURLはこちらになります。
こちらの本は、お金についての基礎知識を学ぶのにおすすめの1冊になります。
私もこちらの本を読んで自動車保険をネット保険に変更して、さらに車両保険も外し保険料を抑えることで、月1万1000円ほど掛かっていた保険料を月3200円の7800円下げました。年間にすると9万3600円支出を削減しました。
今回の記事が投資をしている人や、これから投資を始めようと思っている人、オルカン投資に興味のある人の参考や励みになったら幸いです。
それではまた。
私の詳しい投資方針や2026年の目標、45歳までのロードマップについてはこちらの記事でまとめています。

11月のポイ活方針についてはこちらにまとめています。